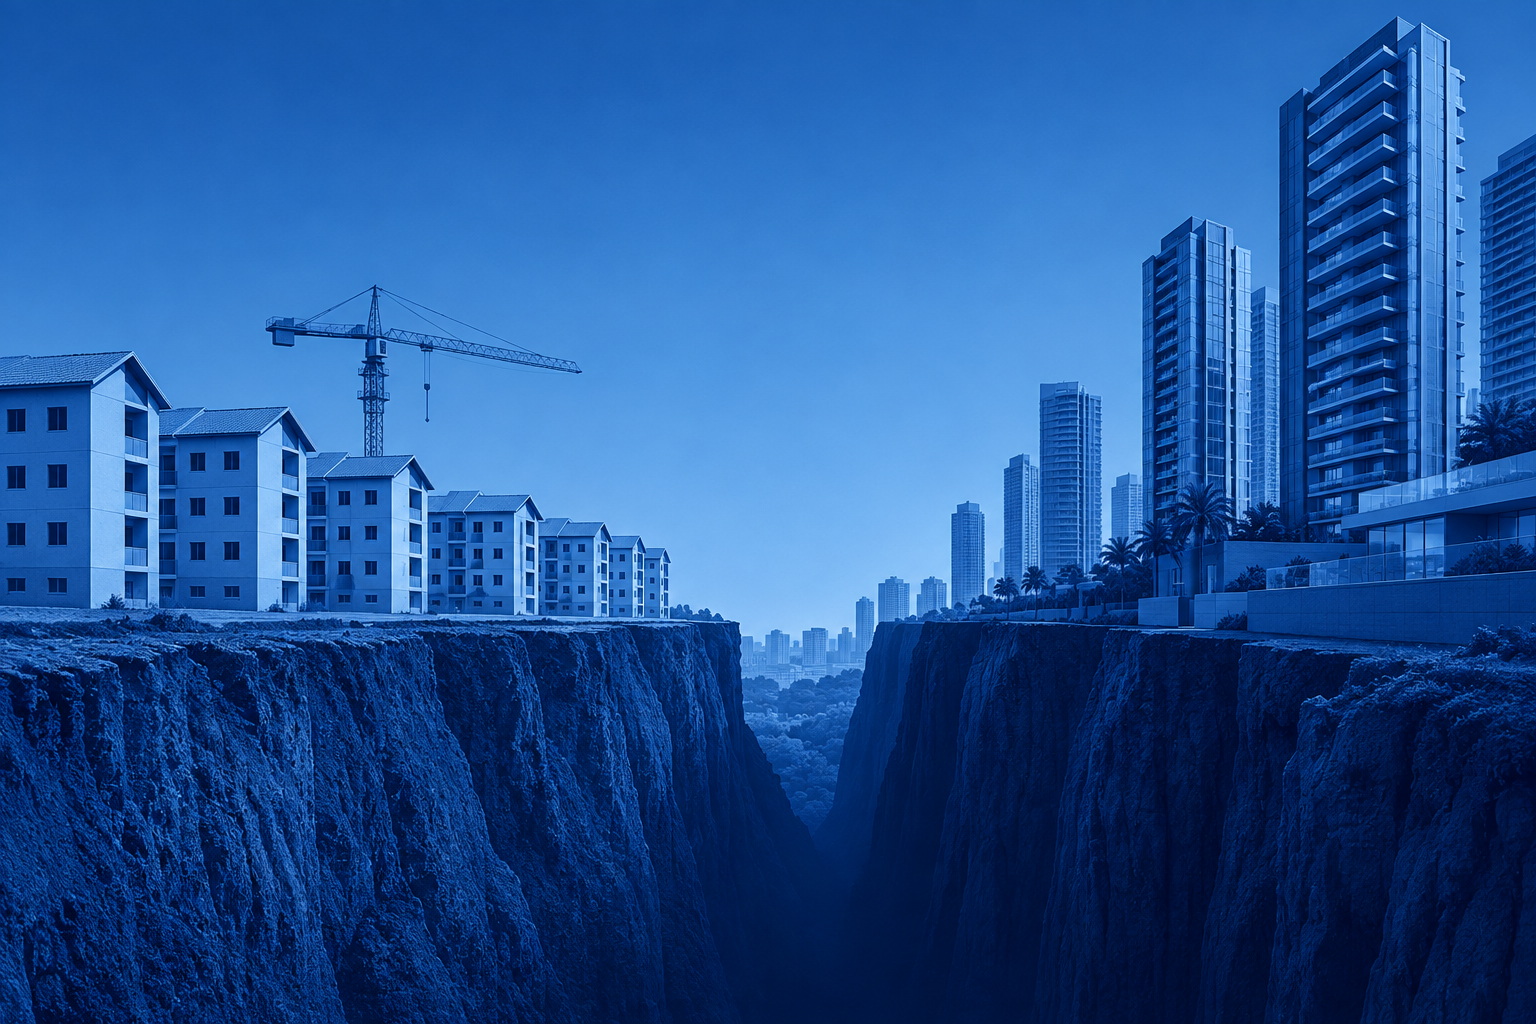
O mercado imobiliário brasileiro sempre teve duas velocidades. A novidade é que a distância entre elas está aumentando. No segundo trimestre de 2026, o Minha Casa, Minha Vida respondeu por 58% de todos os lançamentos residenciais do país, a maior participação desde o início da série da CBIC, em 2019. Três meses antes, eram 50%. Nas vendas, o programa já representava 51% do total. O que antes era um segmento importante do mercado começa a se confundir com o próprio mercado.
São Paulo mostra o fosso com ainda mais clareza. Nos 12 meses até junho, 67% das unidades lançadas na cidade estavam dentro do MCMV. No primeiro semestre, os lançamentos do programa cresceram 31%, enquanto os segmentos médio e médio-alto recuaram 28%. Nas vendas, o contraste foi semelhante: alta de 17% no MCMV e queda de 22% nos segmentos médio e alto padrão. Curvas opostas se cruzam.
A explicação está na forma como cada uma das linhas é financiada. O MCMV combina FGTS, subsídios e condições específicas de crédito que amortecem parte do efeito da Selic. Fora dele, compradores e incorporadoras estão muito mais expostos ao custo de mercado do dinheiro. Ao mesmo tempo, a poupança, base histórica do SBPE, continua perdendo força: acumulou saída líquida de R$30,6 bilhões no primeiro semestre. Bancos vêm substituindo parte desse funding por LCIs, LIGs e mercado de capitais, fontes mais sensíveis às condições financeiras.
Isso torna os números agregados cada vez mais traiçoeiros. As vendas nacionais de imóveis novos cresceram 5,4% no primeiro semestre, e o crédito imobiliário segue expandindo. Mas metade das vendas já vem do MCMV, e o próprio setor atribui ao programa boa parte da resiliência observada apesar dos juros elevados. Dizer que “o mercado imobiliário está forte” começa a ser tão impreciso quanto dizer que “o varejo está forte” quando apenas a categoria de comércio eletrônico salta. O mix passou a importar tanto quanto o volume.
Para as incorporadoras, isso muda também a leitura do risco. O setor continua vendendo, mas a prosperidade está cada vez mais concentrada em empresas, produtos e terrenos capazes de caber dentro da lógica econômica do MCMV. No restante do mercado, affordability, custo do financiamento e velocidade de vendas continuam pesando mais. Quanto maior ficar essa distância, menos sentido fará atribuir o mesmo múltiplo, a mesma expectativa de crescimento ou a mesma sensibilidade a juros a negócios que operam em ambientes de funding tão diferentes.
O fosso, portanto, vem se aprofundando. O mercado subsidiado e direcionado passou a ocupar uma parcela suficientemente grande para puxar os indicadores nacionais enquanto boa parte do restante do setor anda mais devagar. Isso ajuda a sustentar os números hoje, mas também torna o mercado mais dependente de uma única engrenagem. Quanto mais o Minha Casa, Minha Vida cresce dentro do setor, menos “mercado imobiliário” explica alguma coisa por si só.


Deixe uma resposta