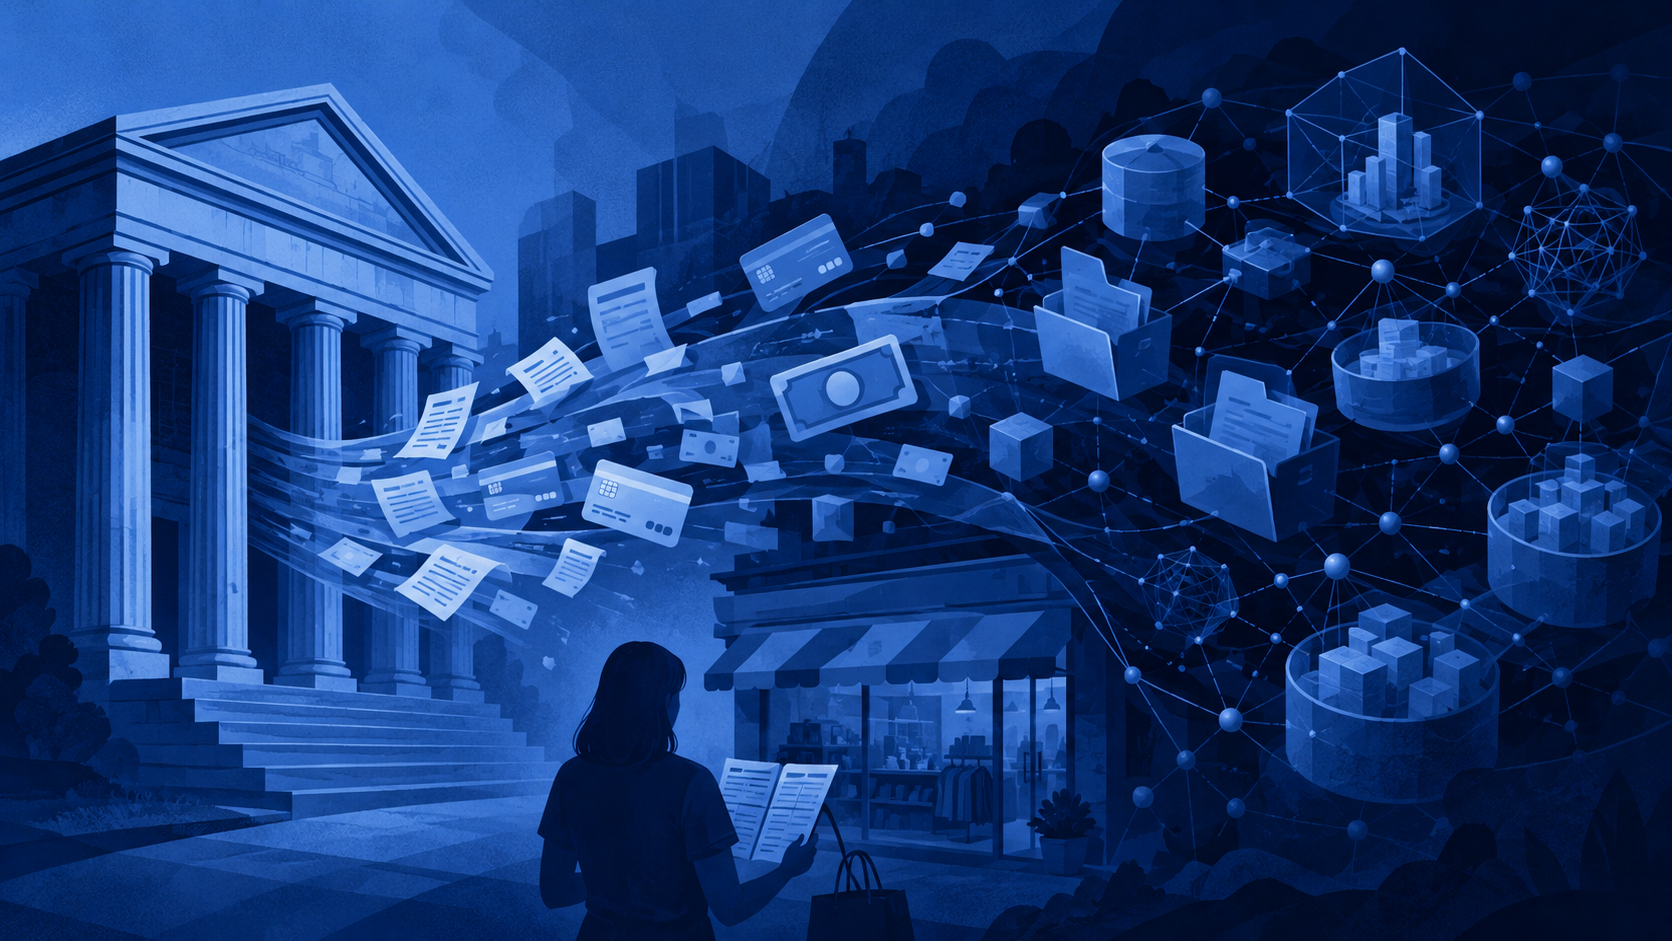
Já alertamos neste espaço para o ponto cego criado pelo crescimento acelerado dos FIDCs no Brasil. O crédito que antes ficava concentrado nos balanços dos bancos passou a circular por fundos, gestoras, securitizadoras, fintechs e plataformas. Isso ampliou as fontes de financiamento e a concorrência. Mas distribuir o crédito não elimina o risco: apenas muda quem o carrega e pode tornar mais difícil descobrir onde a perda terminará.
A recuperação judicial da Casas Bahia oferece uma boa radiografia dessa transformação. A companhia informou R$ 7,03 bilhões em dívida bancária e outros R$ 2,016 bilhões em obrigações relacionadas a cotas seniores de FIDCs. Durante anos, seu tradicional carnê foi financiado principalmente por bancos como Bradesco e Banco do Brasil. Quando essas linhas ficaram mais restritas, a varejista começou, no fim de 2023, a recorrer aos FIDCs para sustentar o crediário. Depois, a estrutura alcançou também sua cadeia de fornecedores.
Os FIDCs não causaram a crise da Casas Bahia. O ponto é outro: um “não” dos bancos deixou de significar necessariamente o fim do financiamento. O mercado de capitais pode dizer “sim”. Essa é uma virtude de um sistema financeiro mais desenvolvido, mas também a essência do problema colocado pelo shadow banking: atividades semelhantes à intermediação bancária continuam acontecendo fora dos balanços tradicionais, sem que o risco desapareça junto com o empréstimo.
O BTG Pactual colocou números nessa preocupação. A indústria brasileira de FIDCs já soma R$ 765 bilhões em patrimônio, alta de 42% desde outubro de 2024. O banco não trata os fundos como problemáticos por definição, mas chama atenção para três questões: liquidez, concentração e formação de preços. Uma perda pode existir economicamente antes de aparecer integralmente na avaliação de um ativo e um evento de crédito pode revelar exposições espalhadas por muito mais investidores do que os balanços bancários sugeriam.
A Shopee mostra outra face do mesmo fenômeno. Seus dois FIDCs chegaram a cerca de R$ 7,5 bilhões em julho, alta de 200% em um ano e equivalentes a aproximadamente 92% da carteira brasileira comparável do Mercado Livre. Mas carteiras que crescem tão rapidamente carregam uma armadilha estatística: empréstimos novos ainda não tiveram tempo de envelhecer e migrar para as faixas mais longas de inadimplência. O crescimento pode, durante algum tempo, fazer a qualidade do crédito parecer melhor do que ela realmente é.
É aí que a discussão deixa de ser apenas sobre quem concedeu o crédito. As perguntas importantes passam a ser outras: quem ficou com o risco, quanto o ativo realmente vale, quando uma perda será reconhecida e quem absorverá o primeiro prejuízo? Num banco, provisões, capital e supervisão prudencial tornam esse processo relativamente visível. Num sistema pulverizado entre fundos e estruturas diferentes, reconstruir a exposição completa é mais trabalhoso.
Banco Central e CVM já parecem ter percebido essa dificuldade. Em abril, os dois reguladores ampliaram o compartilhamento de informações de crédito para enxergar melhor exposições espalhadas entre bancos, fundos e securitizadoras. A CVM também colocou a fiscalização dos FIDCs entre as áreas que pretende reforçar, incluindo verificação de lastro, análise de provisões e cruzamento de informações. Em outras palavras, o regulador está tentando reconstruir num mesmo radar aquilo que o mercado fragmentou.
A ameaça do shadow banking, portanto, não é a existência dos FIDCs. O Brasil precisa deles. O risco está em o crédito viajar mais rapidamente do que a capacidade de investidores e reguladores de acompanhá-lo. Casas Bahia mostra onde parte da exposição reaparece quando algo dá errado. O verdadeiro teste será saber se o sistema consegue descobrir onde está a perda antes que seja uma recuperação judicial a desenhar o mapa dos prejuízos.


Deixe um comentário