By Brazil Stock Guide — A Petrobras acaba de entrar em um território inexplorado para uma companhia brasileira. Ao atingir R$ 800 bilhões em valor de mercado na quarta-feira (14), a estatal colocou no horizonte uma marca até agora inédita no país: R$ 1 trilhão. A distância, que parece enorme em valores absolutos, representa uma valorização adicional de 25% em suas ações.
É uma perspectiva que ganhou consistência depois de um ano extraordinário na Bolsa. Desde janeiro, as ações ordinárias da Petrobras avançaram aproximadamente 110%, enquanto as preferenciais acumularam alta de cerca de 100%. Em apenas 12 dias, entre 2 e 14 de outubro, a companhia passou de R$ 700 bilhões para R$ 800 bilhões em valor de mercado.
A velocidade da valorização ajuda a explicar por que o trilhão deixou de parecer uma possibilidade distante. Mas o movimento também coloca uma questão para os investidores: quanto dessa alta reflete uma melhora permanente no valor econômico da Petrobras e quanto depende de circunstâncias excepcionalmente favoráveis?
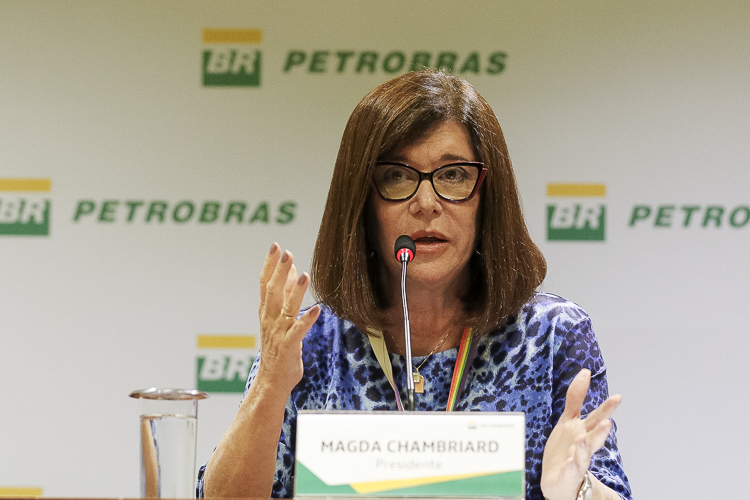
A presidente da companhia, Magda Chambriard, tem demonstrado confiança no desempenho da estatal. Ao comentar o novo recorde, na quinta-feira (15), ela voltou a lembrar que vinha advertindo os investidores contra apostas na queda das ações.
“Quem apostasse contra a Petrobras iria perder dinheiro”, afirmou a executiva, acrescentando que a companhia tem demonstrado sua capacidade de geração de valor com resultados consistentes.
A confiança de Magda encontra respaldo em indicadores operacionais. A produção própria de petróleo no Brasil alcançou 2,7 milhões de barris diários no segundo trimestre, crescimento de 15% em relação ao mesmo período de 2025. No primeiro semestre, a Petrobras registrou lucro líquido de R$ 85,1 bilhões, avanço de 37,6% na comparação anual.
O desempenho coincide com um período de preços elevados do petróleo, que amplia receitas e margens da companhia. Mas também reflete a expansão da produção do pré-sal, responsável por transformar a estrutura econômica da Petrobras nas últimas duas décadas.
O pré-sal reúne reservatórios de grande escala e elevada produtividade, características que permitem à companhia explorar volumes expressivos de petróleo com custos competitivos. Essa vantagem é particularmente relevante em um setor no qual pequenas alterações no preço internacional do barril podem produzir grandes mudanças na geração de caixa.
Quanto vale o trilhão?
Considerando as 12,89 bilhões de ações atualmente emitidas pela Petrobras, atingir R$ 1 trilhão significaria uma avaliação média de aproximadamente R$ 77,59 por ação. Na prática, os preços das ordinárias e preferenciais são diferentes, mas o cálculo ilustra a dimensão da valorização necessária.
Um dos caminhos para alcançar essa avaliação seria a combinação de produção crescente e preços internacionais do petróleo sustentados em níveis elevados.
O outro dependeria de uma mudança na percepção de risco dos investidores. Como empresa controlada pelo governo federal, a Petrobras negocia sob influência de expectativas relacionadas à política de preços dos combustíveis, às decisões de investimento e à distribuição de dividendos.
Essa dimensão ganhou importância adicional com o segundo turno das eleições presidenciais, marcado para 25 de outubro. O resultado poderá alterar as expectativas sobre a condução da política econômica e a relação entre o governo e a companhia, embora o efeito efetivo sobre as ações dependa das decisões que vierem a ser adotadas.
O que poderia impedir a valorização?
O principal risco está justamente em uma das forças responsáveis pela alta recente: o petróleo. Uma queda expressiva das cotações internacionais afetaria receitas, margens e projeções de fluxo de caixa da Petrobras, podendo levar os investidores a rever os preços que estão dispostos a pagar pelas ações.
Outro desafio é conciliar crescimento da produção com disciplina financeira. A exploração de novas fronteiras, a expansão do refino e os investimentos em transição energética exigem capital. O retorno desses projetos, e não apenas o volume investido, será decisivo para determinar o valor econômico criado pela companhia.
A descoberta recente de petróleo na Margem Equatorial acrescenta possibilidades ao portfólio da Petrobras, mas ainda é cedo para atribuir valor econômico preciso a reservas cuja extensão, capacidade de produção e viabilidade comercial precisam ser estabelecidas.
Para os investidores, portanto, há uma diferença entre a Petrobras alcançar R$ 1 trilhão em uma sequência de pregões favoráveis e sustentar esse valor ao longo do tempo.
A primeira possibilidade depende essencialmente das expectativas do mercado. A segunda exige crescimento recorrente da geração de caixa, investimentos rentáveis e confiança nas regras de governança da companhia.
O recorde de R$ 800 bilhões mostra que os investidores estão dispostos a atribuir à Petrobras uma avaliação muito superior à observada no início do ano. Para chegar ao trilhão, será necessário convencer o mercado de que ainda existe valor não reconhecido nos resultados futuros da companhia.
O trilhão, portanto, não é mais uma conta impossível. A discussão agora é se o desempenho da Petrobras justifica os R$ 200 bilhões adicionais que separam seu recorde atual dessa marca.


Deixe um comentário