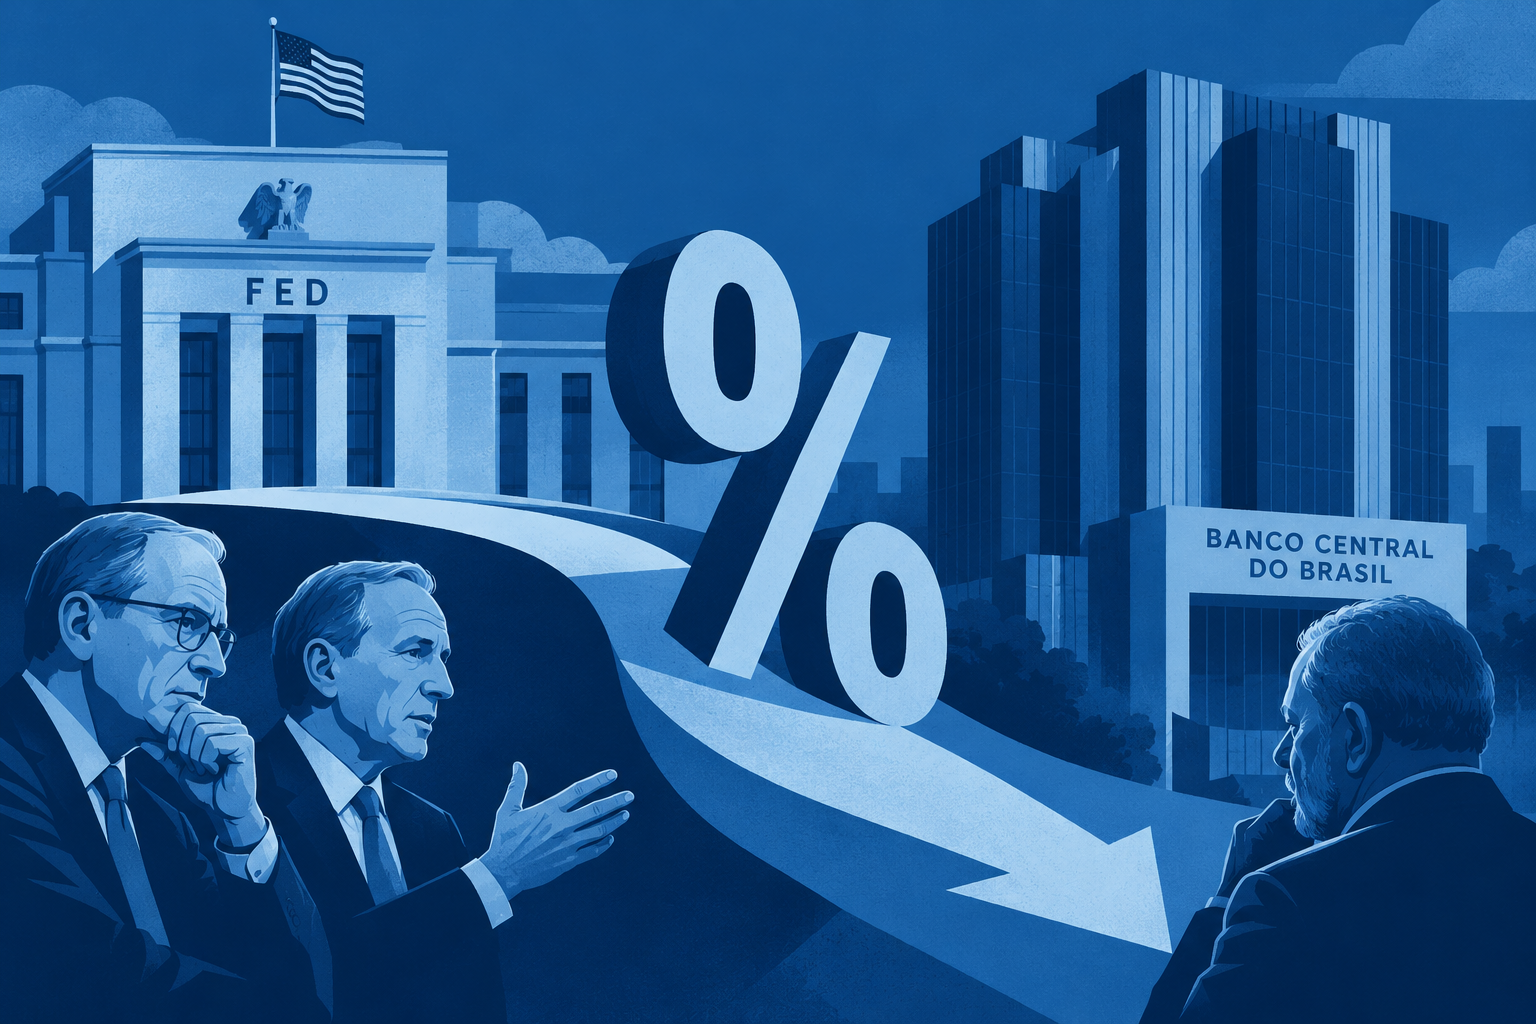
O Federal Reserve manteve nesta semana os juros americanos entre 3,75% e 4% ao ano, por dez votos a dois. A decisão ocorre em meio a uma discussão cada vez mais intensa sobre os limites da política monetária e a eficácia dos modelos utilizados pelos bancos centrais. Para o Brasil, que acaba de reeleger Luiz Inácio Lula da Silva para um quarto mandato e convive com uma Selic de 13,75% ao ano, o debate é particularmente relevante. Por que o país continua dependendo de juros tão elevados para controlar a inflação? E o que precisa mudar para que eles possam cair de maneira sustentável? Essas deveriam ser questões centrais da política econômica brasileira neste momento.
Dois artigos publicados nos últimos dias no The Wall Street Journal ajudam a iluminar o problema. Alan Blinder, ex-vice-presidente do Fed, defendeu a importância da comunicação dos bancos centrais para orientar expectativas e decisões econômicas. David Malpass, ex-presidente do Banco Mundial, questionou os modelos tradicionais de combate à inflação, argumentando que juros elevados não resolvem choques de oferta, como aumentos nos preços de energia e gargalos produtivos. As abordagens são diferentes, e algumas afirmações são discutíveis, mas ambas conduzem a uma pergunta fundamental: como tornar a política monetária mais eficaz sem impor custos desnecessários ao crescimento e ao investimento?
A discussão não é apenas acadêmica. Sob a presidência de Kevin Warsh, o próprio Fed criou cinco grupos de trabalho para reexaminar sua comunicação, seus modelos de inflação e outros instrumentos de análise econômica. Um deles conta com a participação de Arminio Fraga, ex-presidente do Banco Central brasileiro. Nos Estados Unidos, portanto, discutir os limites e a eficácia da política monetária é uma iniciativa institucional, conduzida com a participação de economistas de diferentes correntes. Não significa abandonar o combate à inflação, mas avaliar se os instrumentos disponíveis continuam sendo os mais adequados para alcançá-lo.
No Brasil, a autonomia operacional do Banco Central, estabelecida em 2021, protege suas decisões de interferências políticas indevidas. Isso não significa, porém, que seus métodos e resultados devam ficar fora do debate público. O próprio BC vem atualizando regularmente seus modelos econômicos, incorporando novas variáveis e experimentando ferramentas de inteligência artificial para aperfeiçoar suas projeções. A questão, portanto, não é a ausência de revisões técnicas, mas se o conjunto de instrumentos e políticas adotados tem sido suficiente para aproximar o país de um regime de juros estruturalmente mais baixos. Discutir a eficácia da política monetária não é questionar a autonomia do Banco Central. É reconhecer que seus instrumentos, como os de qualquer instituição econômica, devem estar sujeitos a avaliações rigorosas e transparentes.
Há razões concretas para ampliar essa discussão. Embora a Selic tenha recuado dos 15% registrados anteriormente, os juros brasileiros continuam extraordinariamente elevados, encarecendo o crédito, dificultando investimentos e ampliando o custo da dívida pública. Como se sabe, o ajuste fiscal é indispensável para reduzir riscos e melhorar as expectativas, mas não pode ser a única resposta. É preciso discutir também a formação dos preços, os choques de oferta, a produtividade, a concorrência no sistema financeiro e os mecanismos de transmissão da política monetária. Juros altos podem conter a demanda, mas não corrigem, por si só, problemas estruturais que limitam a capacidade de crescimento da economia. Há, inclusive, uma contradição que merece atenção: o custo elevado do dinheiro pode comprometer justamente os investimentos necessários para ampliar a oferta e aliviar pressões futuras sobre os preços.
O Brasil precisa construir as condições para superação desse impasse. O Federal Reserve mostra que questionar modelos, aperfeiçoar instrumentos e discutir os custos da política monetária faz parte do funcionamento de um banco central independente. No Brasil, onde essas revisões técnicas já ocorrem, o próximo passo deveria ser um debate mais abrangente sobre seus resultados e sobre os obstáculos que mantêm o custo do dinheiro tão elevado. A pergunta é o que o país precisa fazer para que a Selic não tenha de voltar, repetidamente, a patamares tão altos.


Deixe um comentário