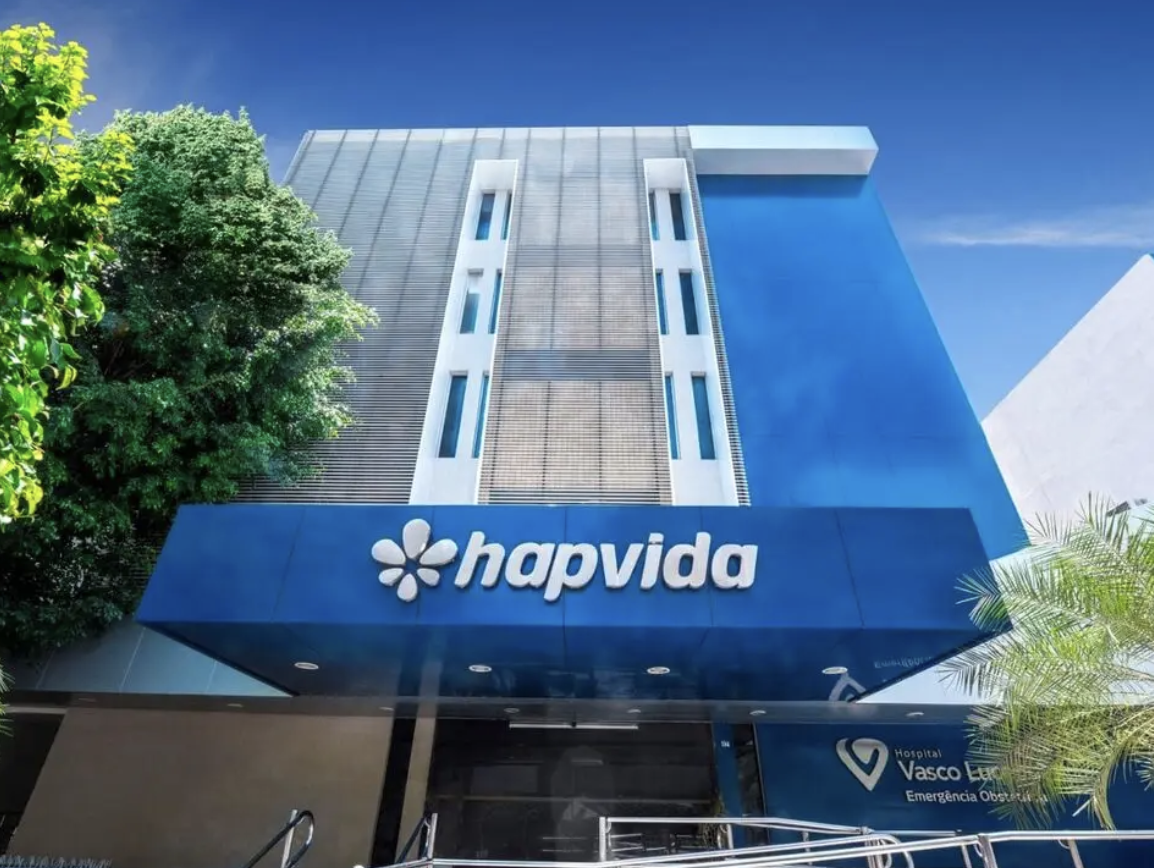
By Brazil Stock Guide – A Hapvida (B3: HAPV3) afirma estar apenas no início da sua jornada de reestruturação operacional, com foco na recuperação das margens, no fortalecimento da geração de caixa e na redução da alavancagem. O balanço do segundo trimestre mostra por que esse ajuste se tornou central.
A medida mais visível dessa nova fase é a revisão de aproximadamente 947 mil beneficiários, equivalentes a 11% da carteira de planos de saúde. A companhia está reavaliando contratos potencialmente deficitários e adotando critérios mais rigorosos para clientes inadimplentes.
Nos próximos ciclos de renovação, a Hapvida pretende buscar reajustes que restabeleçam o equilíbrio econômico dos contratos, cobrar faturas vencidas ou descontinuar parte dessas vidas.
Caso todas essas vidas fossem retiradas, a base de planos de saúde cairia de 8,67 milhões para 7,72 milhões de beneficiários – ainda assim, a empresa seguirá como a maior operadora de planos privados do país. A empresa, porém, destaca que se trata de uma simulação, e não de uma previsão de cancelamentos.
A estratégia representa uma mudança de prioridade: a companhia admite sacrificar volume para recuperar rentabilidade. Segundo a Hapvida, tanto uma renegociação bem-sucedida quanto a retirada de contratos deficitários deverão produzir efeitos positivos sobre margens e geração de caixa.
Resultado mostra o tamanho do ajuste
O segundo trimestre marca a chegada de uma nova administração à Hapvida. Luccas Augusto Adib assumiu formalmente a presidência executiva em 30 de abril, trazendo novos executivos para compor sua administração. O período, portanto, representa menos um balanço dos resultados produzidos pela nova gestão do que os primeiros desafios que ela terá de enfrentar.
No segundo trimestre, o Ebitda ajustado caiu para R$ 504,4 milhões no segundo trimestre, ante R$ 905,4 milhões um ano antes. A margem recuou para 6,3%, de 11,8% no segundo trimestre de 2025. O lucro líquido ajustado foi R$ 12,5 milhões, equivalente a uma margem de apenas 0,2%. Um ano antes, foi de R$ 299,5 milhões. No critério contábil, a Hapvida registrou prejuízo de R$ 217,1 milhões, 5,5% maior que a perda de R$ 205,8 milhões apurada um ano antes.
A empresa teve crescimento da receita líquida, que avançou 3,9%, para R$ 7,97 bilhões. Em relação ao primeiro trimestre, o aumento foi de 1%. A receita dos planos de saúde cresceu 3,6%, para R$ 7,79 bilhões, impulsionada principalmente pelos reajustes contratuais. O ticket médio mensal subiu 5,7%, para R$ 305,90.
Os preços mais elevados compensaram uma base menor de clientes. A Hapvida encerrou junho com 8,67 milhões de beneficiários de saúde, uma redução de 16 mil vidas no trimestre e de 188 mil em 12 meses.
A companhia afirma já observar sinais preliminares positivos do reposicionamento comercial nos segmentos de pequenas e médias empresas e de planos individuais na região metropolitana de São Paulo. As iniciativas deverão ser ampliadas no terceiro trimestre para o interior paulista, Rio de Janeiro, Sul, Minas Gerais e para o canal corporativo. Recentemente, a empresa resgatou a marca NotreDame para o lançamento do seu plano de saúde premium.
Sinistralidade
As contas médicas pagas pela Hapvida aumentaram 5,7%, para R$ 6 bilhões, crescendo mais rapidamente que a receita. Com isso, a sinistralidade caixa subiu para 75,2%, ante 73,9% um ano antes e 72,2% no primeiro trimestre – algo já esperado em razão de efeitos sazonais. O segundo trimeste é o que concentra a maior parcela de reajustes do setor de saúde suplementar.
A Hapvida mantém iniciativas de eficiência na rede própria e na rede credenciada, mas estima que os efeitos mais relevantes sobre os custos assistenciais deverão aparecer ao longo do próximo ano. As despesas administrativas caixa aumentaram para R$ 673,5 milhões, de R$ 425,6 milhões um ano antes. A relação com a receita subiu de 5,5% para 8,4%. As despesas com contingências e tributos quase triplicaram, para R$ 237,7 milhões, principalmente por causa do aumento das provisões cíveis.
As despesas de vendas avançaram 17,9%, para R$ 676,5 milhões, refletindo principalmente o aumento de 25,2% das comissões. Somadas, as despesas administrativas caixa e de vendas consumiram 16,9% da receita, ante 13% no segundo trimestre de 2025. O resultado financeiro líquido foi negativo em R$ 343,7 milhões, mas melhorou 17,6% em relação à perda financeira de R$ 417,2 milhões registrada um ano antes.
Caixa e desalavancagem entram no centro da estratégia
A dívida líquida alcançou R$ 5,4 bilhões, aumento de 34,4% em 12 meses e de 4,6% em relação ao primeiro trimestre. A alavancagem contratual subiu para 1,61 vez o Ebitda dos últimos 12 meses, ante 0,95 vez um ano antes.
O aumento da dívida líquida ocorreu mesmo com uma redução de 2,9% da dívida bruta, para R$ 13,45 bilhões. A principal explicação foi a queda de 18,2% do caixa e das aplicações financeiras, que encerraram junho em R$ 8,05 bilhões. O caixa livre após as exigências regulatórias recuou para R$ 5,33 bilhões, de R$ 7,31 bilhões um ano antes.
No primeiro semestre, a companhia gerou fluxo de caixa livre de R$ 448,6 milhões, após R$ 363,2 milhões em investimentos.
O balanço mostra que o ajuste da Hapvida seguirá como foco de atenção dos analistas nos próximos meses. A recuperação passa pela qualidade da receita e a reconstrução da rentabilidade, metas expressas no balanço pela nova gestão.


Deixe uma resposta