
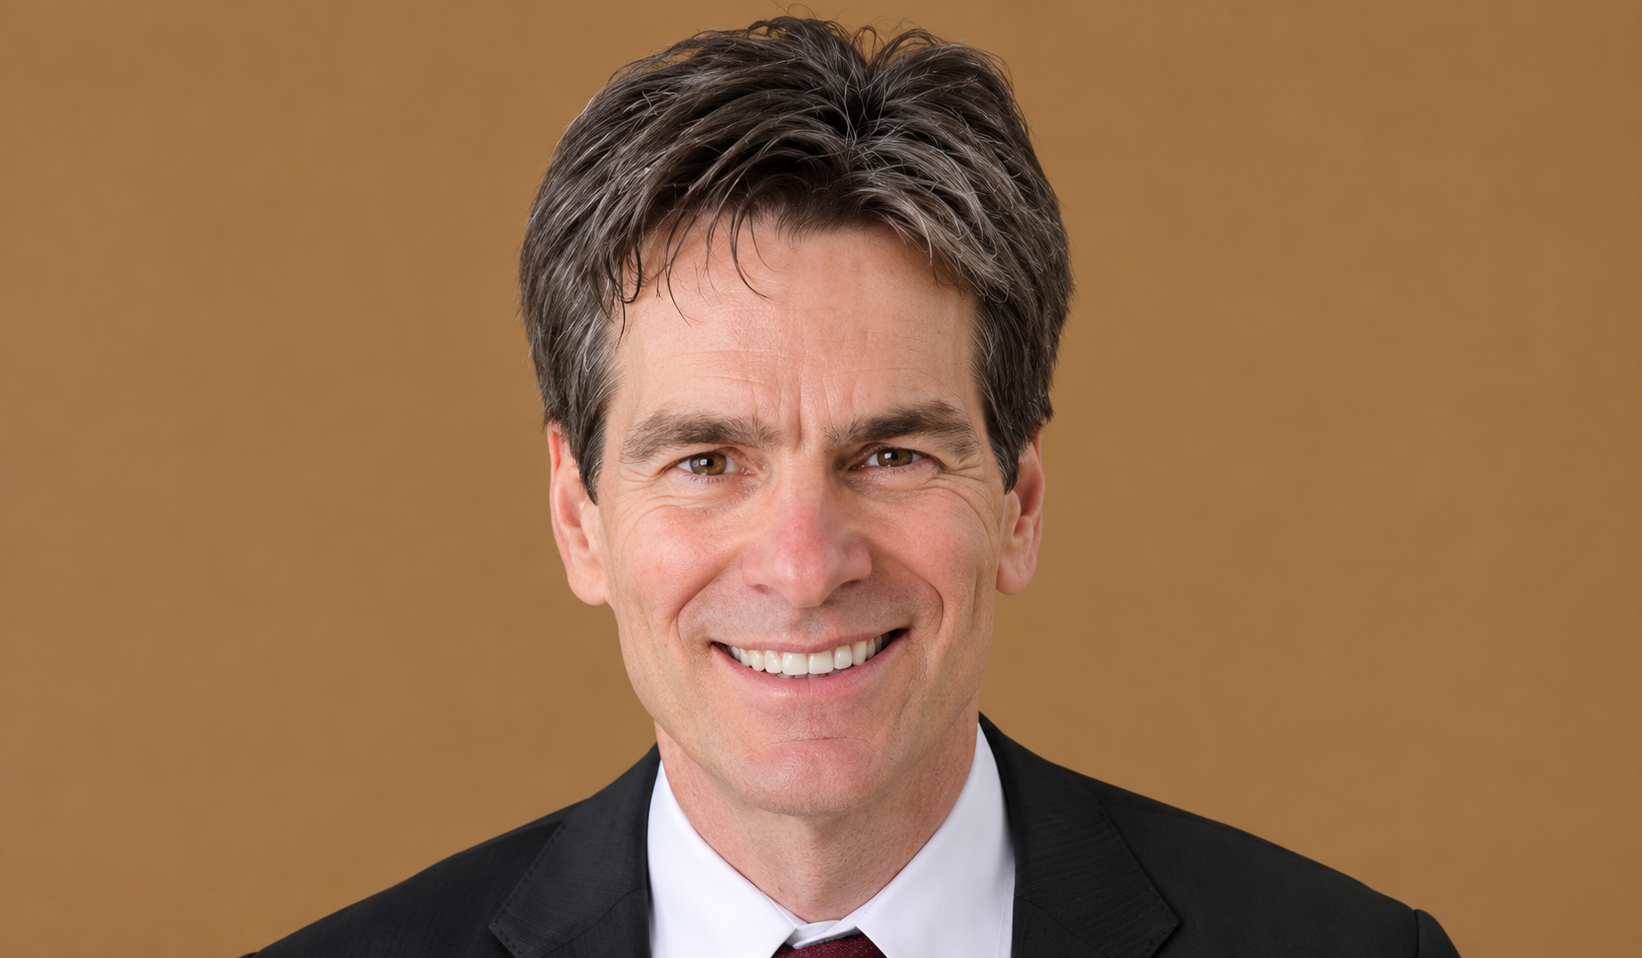
By Brazil Stock Guide — John Cochrane, pesquisador sênior da Hoover Institution, ligada à Universidade Stanford, classificou como “economicamente sofisticado” e coerente o argumento de André Lara Resende para reduzir os juros brasileiros.
Uma das referências intelectuais do economista brasileiro, Cochrane reconhece que juros menores podem aliviar o custo da dívida pública sem necessariamente acelerar a inflação. Sua avaliação, porém, está condicionada à credibilidade fiscal e inclui ressalvas importantes à execução da proposta.
No artigo Fisher and Resende in Brazil, publicada nesta tarde no Substack, Cochrane examina a possibilidade de o Brasil interromper uma dinâmica em que juros reais elevados agravam o endividamento e alimentam dúvidas sobre a sustentabilidade das contas públicas.
Ele concorda que reduzir as despesas financeiras, sem deteriorar o resultado primário, melhoraria substancialmente a situação fiscal. A questão decisiva, afirma, é se o Banco Central consegue produzir esse resultado apenas reduzindo a Selic.
Ex-professor da Universidade de Chicago e ex-presidente da American Finance Association, Cochrane é autor de Asset Pricing, pelo qual recebeu o prêmio Paul A. Samuelson do TIAA-CREF Institute, e de The Fiscal Theory of the Price Level. Neste último, desenvolve uma abordagem em que a estabilidade dos preços depende da expectativa de que receitas futuras, descontadas as despesas, sustentem as obrigações do governo.
A ligação com Lara Resende antecede a controvérsia atual. O brasileiro já discutia a Teoria Fiscal do Nível de Preços e a hipótese neofisheriana em Juros, moeda e ortodoxia, obra publicada em 2017. Em entrevista posterior ao Valor Econômico, atribuiu explicitamente a Cochrane a conjectura de que a relação entre juros e inflação poderia ser positiva, contrariando a interpretação convencional. Agora, uma das referências dessa revisão intelectual avalia sua aplicação à política econômica brasileira.
Na proposta examinada, Lara Resende defende a criação de um conselho fiscal e monetário, responsável por estabelecer metas conjuntas para as duas políticas. A transição incluiria uma redução gradual da taxa básica, ao longo de aproximadamente 12 meses, até perto de 7,5% ao ano. Posteriormente, salvo exceções autorizadas pelo conselho, os juros operariam numa faixa entre a meta de inflação e o crescimento nominal potencial da economia — estimada por ele entre 3% e 5,5%.
Cochrane reconhece fundamento teórico para a estratégia. Quando juros maiores elevam as despesas financeiras sem que o governo ofereça perspectiva de resultados fiscais futuros capazes de pagá-las, podem agravar a pressão inflacionária. Pela mesma lógica, juros menores poderiam aliviar essa pressão. A condição central é preservar a economia obtida: o governo não poderia comprometer o ganho fiscal com novas despesas ou reduções de tributos.
A composição da dívida brasileira também favorece parte do argumento, segundo o economista. A presença expressiva de títulos vinculados à Selic permite reduzir mais rapidamente as despesas financeiras quando a taxa básica cai. Além disso, enfraquece um dos mecanismos teóricos pelos quais um corte poderia provocar inflação no curto prazo: a valorização de títulos prefixados de longo prazo já nas mãos dos investidores. Cochrane considera o argumento relevante, mas ressalva que outros canais inflacionários podem continuar operando.
Sua principal cobrança está no compromisso fiscal. Metas para quatro ou cinco anos e promessas de racionalização das receitas e despesas seriam insuficientes para assegurar confiança duradoura. A proposta precisaria convencer investidores de que o Brasil produzirá resultados primários capazes de sustentar a dívida durante anos e décadas, inclusive diante de recessões e crises. Para isso, defende reformas e instituições que tornem esse compromisso resistente às mudanças políticas e econômicas.
Há também uma dúvida sobre o alcance do poder do Banco Central. Controlar a Selic nominal não significa necessariamente determinar os juros reais e os prêmios de risco exigidos pelos investidores. Se parte das taxas brasileiras reflete dúvidas sobre inflação e pagamento da dívida, esse componente pode persistir depois de um corte.
Cochrane questiona ainda o uso das reservas internacionais para conter uma eventual desvalorização cambial: se a estratégia fortalecer a sustentabilidade fiscal e a confiança, argumenta, o real deveria se valorizar.
Ao final, Cochrane prefere uma combinação de reformas fiscais, monetárias e favoráveis ao crescimento, para a qual identifica precedentes históricos bem-sucedidos. Afirma não conhecer precedente para o arranjo específico de Lara Resende e ressalta seu conhecimento limitado da economia e da política brasileiras. Sua avaliação reconhece, contudo, consistência numa hipótese que desafia a condução convencional da política monetária. A divergência está nas condições necessárias para transformar essa possibilidade teórica em uma política que funcione no Brasil.


Deixe um comentário