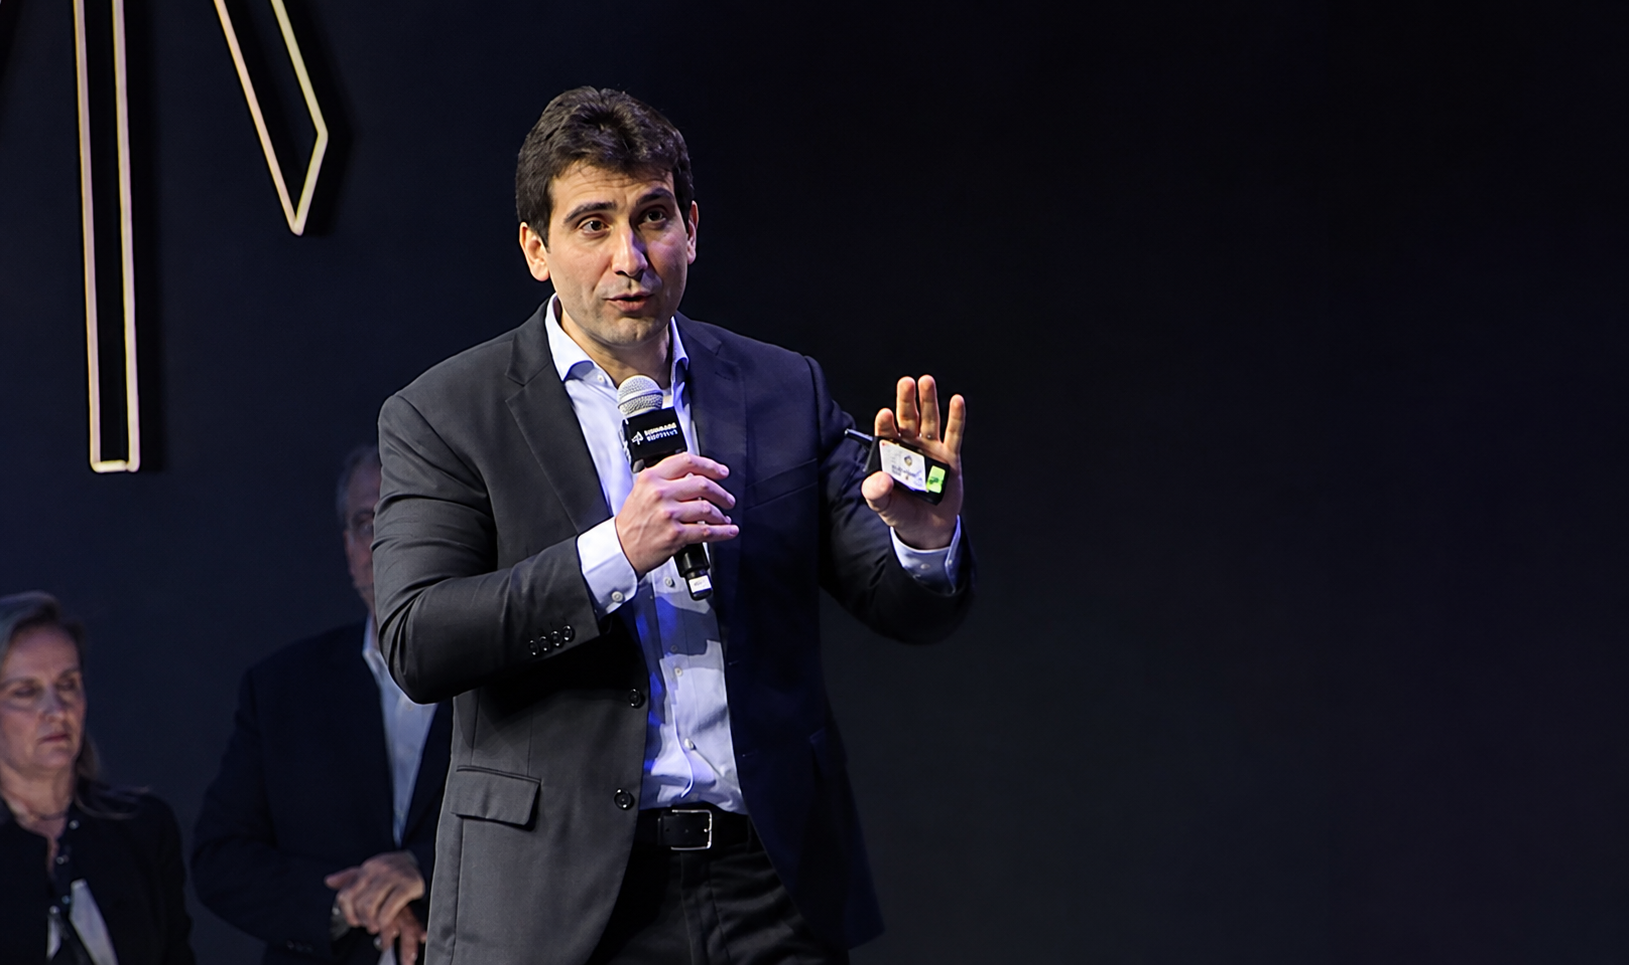
By Brazil Stock Guide – O Banco Central prepara uma nova agenda de medidas macroprudenciais para enfrentar o crescimento do endividamento e da inadimplência das famílias e alinhar de forma mais estreita o capital e o provisionamento das instituições financeiras aos riscos que elas assumem, disse nesta segunda-feira o presidente da autarquia, Gabriel Galípolo.
Em discurso na Febraban Tech, Galípolo afirmou que a equipe do BC está estudando medidas adotadas internacionalmente e que pretende implementá-las de forma gradual, mas sem permitir que a deterioração observada no crédito continue se acumulando.
“É muito importante que cada instituição esteja devidamente provisionada daquilo que é o efetivo risco que ela está correndo”, disse Galípolo. Segundo ele, o sistema não deve permitir que uma instituição cresça apostando que, caso “a música pare”, a perda acabará aparecendo fora de seu próprio balanço.
A sinalização amplia o foco da agenda recente do BC, que já apertou regras de capital, governança, prevenção a fraudes e funcionamento de instituições de pagamento. Agora, Galípolo indicou que uma das próximas frentes será a própria forma como riscos de crédito são precificados, provisionados e absorvidos pelas instituições.
O diagnóstico apresentado pelo presidente do BC parte de uma aparente contradição da economia brasileira. A renda das famílias avançou para níveis historicamente elevados e o desemprego caiu para mínimas, enquanto o endividamento e a inadimplência continuaram crescendo. Galípolo questionou por que a melhora no mercado de trabalho e na renda não se traduziu em redução da dívida das famílias.
Segundo ele, documentos recentes do BC apontam que a deterioração está concentrada principalmente em linhas de crédito livre, incluindo financiamento de veículos, crédito pessoal não consignado, consignado para trabalhadores do setor privado e cartão de crédito. O BC também vem destacando o peso dos empréstimos sem garantia na elevação dos riscos.
O consignado privado para trabalhadores com carteira assinada foi classificado por Galípolo como o maior vetor recente de expansão do crédito às famílias. O saldo da modalidade saltou de R$ 41 bilhões em março de 2025 para R$ 102 bilhões em março deste ano, uma alta de 145%. No mesmo período de expansão, a inadimplência subiu de 5% para 6,7%, enquanto a taxa média de juros avançou de 40,9% para 57% ao ano.
O cartão de crédito é outra fonte de preocupação. O número de brasileiros usando o instrumento aumentou em 37 milhões entre 2020 e 2024, enquanto o comprometimento médio de renda com cartão subiu de 38,5% para 54%. A parcela do saldo do rotativo em atraso passou de 55% para cerca de 64%, e a taxa média do rotativo estava em 15,13% ao mês.
No crédito pessoal não consignado, Galípolo chamou atenção para a diferença entre operações com e sem garantia. De um saldo próximo a R$ 400 bilhões, cerca de R$ 275 bilhões não tinham qualquer garantia. As taxas cobradas nas operações garantidas estavam próximas de 27% ao ano, enquanto nos empréstimos sem garantia superavam 140%.
Para Galípolo, esse contraste mostra que a discussão sobre custo do crédito vai além do nível da taxa básica de juros. A existência de garantias, disse, é um dos fatores mais determinantes para o preço final cobrado do tomador.
O presidente do BC também fez uma distinção entre tipos de endividamento. Uma dívida imobiliária, por exemplo, permite ao consumidor constituir um ativo, enquanto o crédito destinado a consumo que não cria patrimônio pode se transformar mais rapidamente em problema, principalmente quando contratado a taxas elevadas ou por meio de uma modalidade inadequada.
A preocupação também tem uma dimensão competitiva. No início de sua apresentação, Galípolo disse que não há conflito entre competição e estabilidade financeira e afirmou que participantes responsáveis não querem competir com instituições que conquistam mercado simplesmente por assumir riscos além do que seria prudente.
Segundo ele, a próxima etapa da inclusão financeira brasileira será fazer com que o aumento do acesso a crédito e serviços financeiros seja acompanhado por um uso mais adequado desses produtos. O BC pretende trabalhar tanto na educação e adequação das linhas oferecidas aos consumidores quanto em mecanismos que façam instituições financeiras internalizarem de forma mais precisa os riscos de suas estratégias.
“A inclusão financeira é essencial, ela ocorreu”, disse Galípolo. O desafio agora, acrescentou, é avançar para o “uso responsável” dos serviços financeiros e impedir que o crescimento do crédito continue produzindo sucessivos recordes de endividamento e inadimplência.


Deixe um comentário