
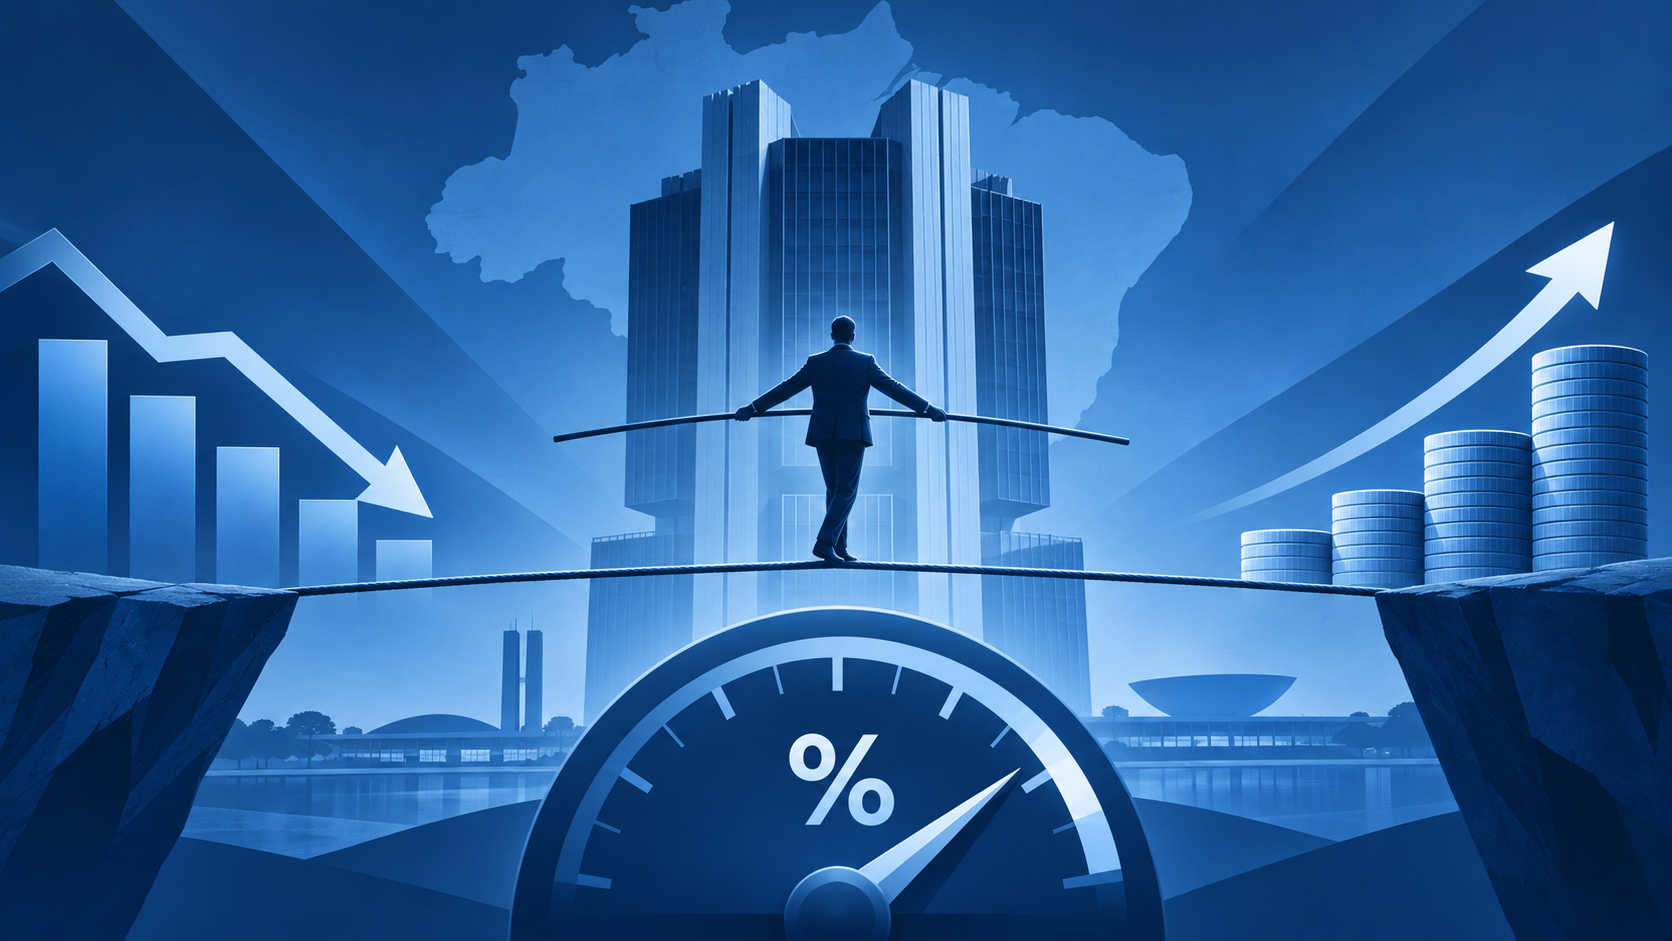
O Banco Central brasileiro enfrenta um dilema cada vez mais delicado: como trazer a inflação de volta à meta sem provocar uma contração ainda mais profunda da atividade econômica? Divulgada nesta terça-feira, a ata da reunião de novembro do Comitê de Política Monetária (Copom) revela uma economia que perde força mais rapidamente do que o esperado, especialmente nos setores dependentes de crédito, enquanto os preços continuam pressionados.
Apesar dos sinais de desaceleração, a Selic foi mantida em 13,75% ao ano. As projeções de inflação chegaram a 5,6% para 2026 e 4,7% para 2027, permanecendo em 3,5% no segundo trimestre de 2028, horizonte relevante da política monetária. O quadro sugere que os juros elevados já produzem efeitos sobre a atividade, mas ainda não foram suficientes para assegurar a convergência da inflação à meta.
Parte da dificuldade decorre da natureza das pressões inflacionárias. O próprio Copom identifica quatro choques de oferta: a alta do petróleo provocada pelos conflitos no Oriente Médio, os efeitos do El Niño sobre a agricultura e a energia, os custos trabalhistas associados ao fim da escala 6×1 e a depreciação cambial. São fatores sobre os quais a política monetária tem alcance limitado.
Juros mais altos podem conter o consumo, restringir o crédito e reduzir a propagação dessas pressões, mas não ampliam a produção de petróleo (cujos preços vêm cedendo na última semana), neutralizam fenômenos climáticos ou resolvem problemas estruturais de produtividade.
O Banco Central reconhece essa situação ao afirmar que não deve reagir aos efeitos primários dos choques de oferta, mas precisa impedir que eles contaminem as expectativas e provoquem aumentos persistentes de preços e salários. A dificuldade está justamente em calibrar essa resposta sem impor à economia um custo desnecessariamente elevado.
A responsabilidade fiscal continua sendo um componente importante da estabilidade macroeconômica, sobretudo por sua influência sobre as expectativas, o câmbio e o prêmio de risco. E os agentes do mercado financeiro vão continuar insistindo nesta toada cada vez mais até a definição das linhas gerais do governo Lula 4.
Mas apresentar o ajuste das contas públicas apenas no corte de gastos – ou investimentos em saúde, educação e renda – como resposta única para a inflação brasileira seria uma simplificação dado o compromisso do presidente recém-reeleito com os programas sociais. O problema envolve também produtividade, infraestrutura, custos de energia, concorrência, capacidade de investimento e vulnerabilidade a choques externos – uma agenda menos conhecida de reformas microeconômicas.
Uma estratégia de desinflação sustentável precisa combinar credibilidade fiscal e monetária com medidas capazes de ampliar a oferta e reduzir os custos estruturais da economia. Caso contrário, o peso do ajuste continuará concentrado nos juros e, consequentemente, sobre o consumo, o investimento e o emprego.
Há uma diferença fundamental entre reduzir pressões de demanda e depender de um enfraquecimento prolongado da atividade para compensar problemas que a política monetária, isoladamente, não consegue resolver.
O verdadeiro impasse do Banco Central, portanto, talvez não seja apenas decidir quando retomar os cortes da Selic, mas evitar que a persistência de juros elevados acabe por “contratar” uma recessão em 2027. A ata não projeta esse desfecho, mas reconhece uma desaceleração mais acentuada e a possibilidade de crescimento abaixo do potencial.
Ao mesmo tempo, o Comitê sustenta que expectativas de inflação desancoradas exigem uma restrição monetária maior e por mais tempo. O risco existe dos dois lados: uma flexibilização prematura pode comprometer a credibilidade do combate à inflação, enquanto uma demora excessiva pode aprofundar a perda de dinamismo econômico.
A questão central é saber até onde a economia brasileira poderá suportar esse aperto sem transformar uma desaceleração necessária em uma contração evitável. Afinal, controlar a inflação é indispensável, mas uma política monetária bem-sucedida também precisa considerar quanto crescimento, investimento e emprego serão sacrificados para alcançar esse objetivo.


Deixe um comentário