
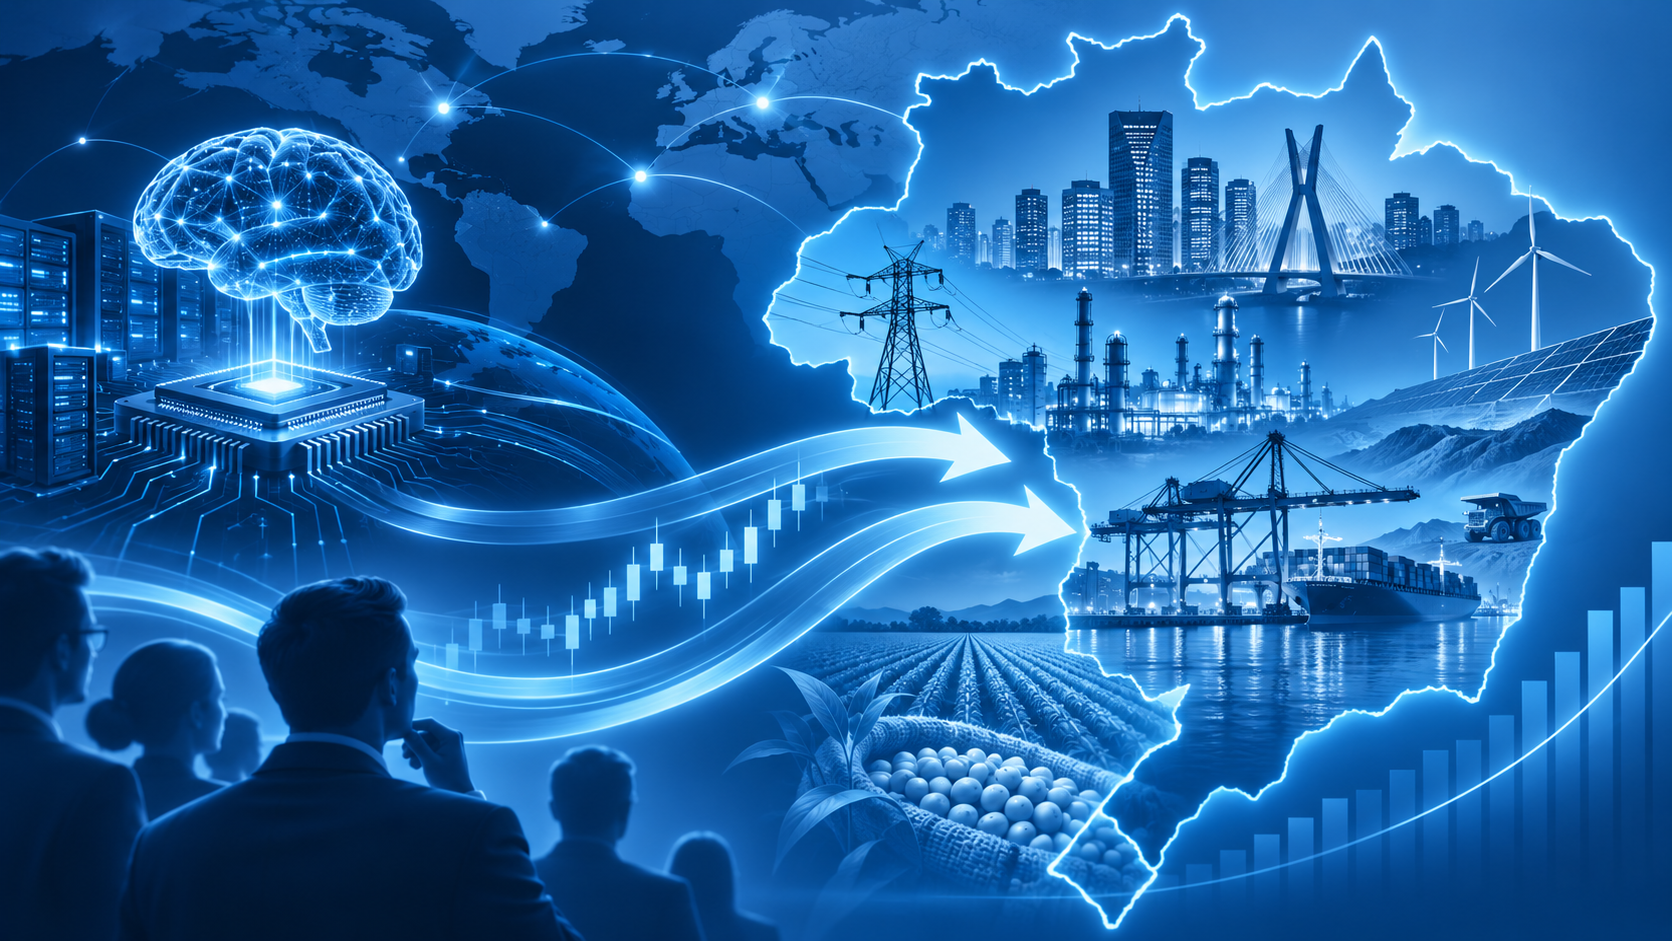
O Brasil pode acabar se beneficiando de uma das maiores contradições do atual ciclo de investimentos globais: quanto mais capital se concentra em inteligência artificial nos Estados Unidos, maior se torna o incentivo para investidores buscarem alternativas em economias menos dependentes da tecnologia. Ao mesmo tempo, a reeleição de Luiz Inácio Lula da Silva pode oferecer um ambiente político mais favorável à expansão dos investimentos chineses em ativos industriais brasileiros. São dois movimentos distintos, mas que podem convergir para uma mesma consequência: recolocar o Brasil no radar do capital internacional.
André Moor, head de Investment Banking do Bradesco BBI, avalia que os investidores chineses podem estar mais confortáveis com a continuidade de um governo considerado mais amigável a Pequim. A recente negociação envolvendo a CSN Cimentos e a chinesa Huaxin é um exemplo desse interesse. Mas há uma diferença importante em relação ao passado: os compradores chineses já conhecem melhor o mercado brasileiro, contam com equipes locais e fazem avaliações financeiras cada vez mais rigorosas. Não se trata de capital disposto a pagar qualquer preço por presença estratégica. Trata-se de empresas que enxergam oportunidades industriais e sabem negociar.
O movimento ganha outra dimensão quando observado pelo lado dos investidores ocidentais. George Costa e Silva, responsável pela área de Equity Capital Markets do Bradesco BBI, relatou conversas com grandes gestores internacionais interessados em diversificar carteiras excessivamente concentradas em tecnologia e inteligência artificial. Nesse contexto, petróleo, energia, infraestrutura e commodities brasileiras oferecem algo que as maiores empresas americanas de tecnologia não oferecem: exposição a setores tradicionais, com dinâmicas de receitas e riscos diferentes.
O tamanho relativo dos mercados ajuda a explicar essa oportunidade. Uma realocação marginal de recursos administrados por grandes fundos globais pode produzir efeitos expressivos sobre os preços dos ativos brasileiros. Mas há uma ressalva decisiva: se uma eventual correção das ações de inteligência artificial provocar uma onda global de aversão ao risco, o Brasil provavelmente também sofrerá no primeiro momento. A diversificação pode favorecer o país depois do choque, não necessariamente durante a turbulência. Ser menos exposto à IA não significa estar protegido de uma crise financeira internacional.
Existe ainda um paradoxo particularmente interessante. O Brasil pode atrair investidores que procuram reduzir sua exposição financeira à inteligência artificial e, simultaneamente, receber investimentos na infraestrutura física necessária para sustentá-la. Os data centers representam essa segunda oportunidade. Executivos do Bradesco BBI apontam que restrições à construção de grandes instalações nos Estados Unidos podem abrir espaço para outros países. O Brasil dispõe de recursos energéticos, mercado doméstico e capacidade de expansão, mas precisa oferecer segurança jurídica, condições competitivas de fornecimento de energia e regras previsíveis para o tratamento de dados. A vantagem potencial não se converte automaticamente em projetos.
As terras raras ilustram outra dimensão do problema. O interesse geopolítico por minerais estratégicos aumenta o valor das reservas brasileiras, mas não elimina a distância entre identificar uma jazida e produzir comercialmente. Moor observou que o desenvolvimento de uma mina pode consumir de cinco a dez anos, considerando pesquisa, licenciamento e construção. O capital especializado pode antecipar investimentos, adquirindo projetos ainda em fase inicial. Os grandes investidores, porém, tendem a exigir maior maturidade operacional. Possuir recursos naturais é uma vantagem, mas transformá-los em produção competitiva exige tempo, investimento e capacidade institucional.
O mesmo raciocínio vale para a chegada de investidores do Oriente Médio, que, segundo Danilo Ene Borges, head de M&A e financial sponsors do Bradesco BBI, continuam interessados em oportunidades brasileiras de infraestrutura. O problema é que o custo do capital aumentou globalmente. Investidores exigem retornos maiores, os financiamentos ficaram mais caros e os ativos precisam demonstrar maior capacidade de geração de caixa. Nesse ambiente, os compradores podem disputar intensamente os melhores negócios, enquanto ativos de maior risco ou menor previsibilidade de resultados enfrentam dificuldades crescentes. O capital continua disponível, mas está cada vez mais seletivo.
É aqui que a política econômica brasileira volta ao centro da discussão. A disposição do capital estrangeiro em olhar para o país não elimina os efeitos de juros elevados, incertezas fiscais e dificuldades regulatórias. Tampouco significa que o governo precise simplesmente atender a todas as demandas do mercado financeiro. O desafio é construir um ambiente suficientemente previsível para que projetos produtivos de longo prazo possam avançar, independentemente das oscilações políticas. A indústria, a infraestrutura e a exploração mineral dependem de decisões que ultrapassam governos e ciclos eleitorais.
O Brasil pode desempenhar simultaneamente três papéis: destino para o capital chinês, fornecedor de commodities e alternativa à concentração global de investimentos em tecnologia. Mas a oportunidade não deve ser confundida com uma transformação já contratada. A verdadeira medida do sucesso será a capacidade de converter esse interesse em fábricas, infraestrutura, produção, empregos e empresas competitivas. Em um mundo marcado por guerras, tensões geopolíticas e incertezas sobre o futuro da inteligência artificial, a vantagem brasileira pode estar justamente em sua distância dos principais focos de conflito global e na força de sua economia real.


Deixe um comentário