
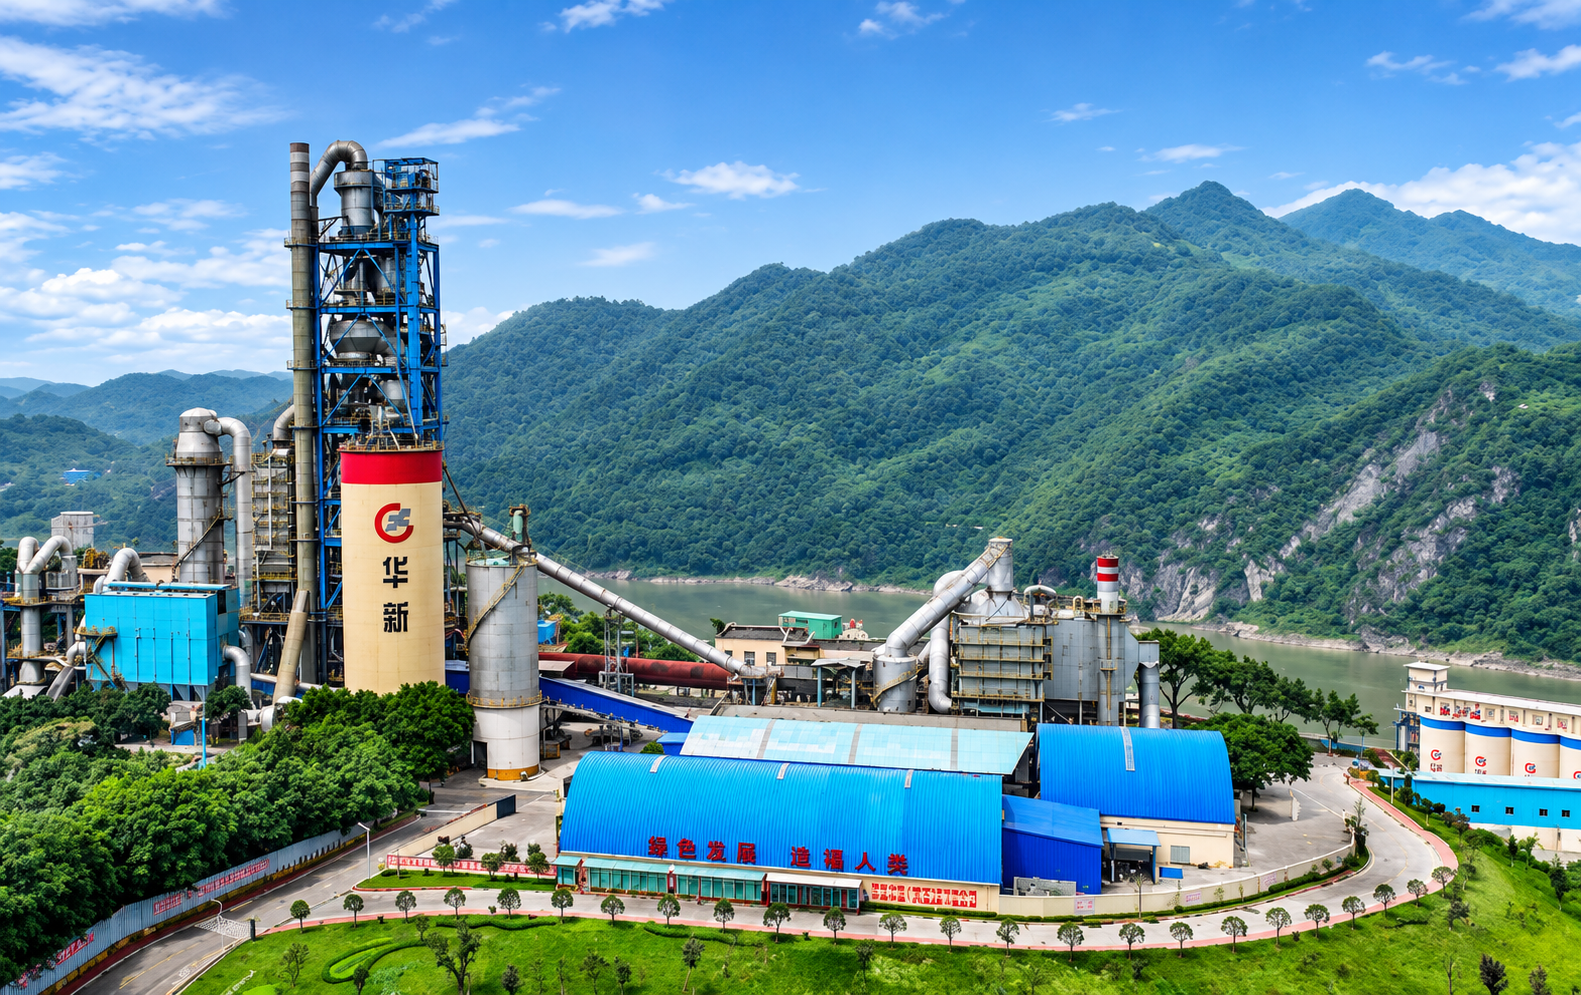
By Brazil Stock Guide — A chinesa Huaxin Building Materials Group pretende transformar a CSN Cimentos em uma plataforma de expansão na América do Sul, aproveitando sua capacidade industrial, reservas de matérias-primas e posição no mercado brasileiro para ampliar a presença internacional e compensar a desaceleração da demanda por materiais de construção na China.
Em comunicado ao mercado chinês, a Huaxin informou que pagará aproximadamente R$ 9,03 bilhões (US$ 1,64 bilhão) pela aquisição de 99,99% da CSN Cimentos, controlada pela Companhia Siderúrgica Nacional (B3: CSNA3; NYSE: SID). O valor total atribuído à empresa é de R$ 12,7 bilhões (US$ 2,31 bilhões), incluindo a dívida líquida e sujeito a ajustes de capital de giro no fechamento da operação. O acordo foi assinado em 7 de novembro.
A aquisição representa um marco na estratégia internacional da Huaxin. Segundo a companhia, será a primeira entrada de uma fabricante chinesa no mercado brasileiro de produção de cimento, consolidando sua expansão em economias emergentes e reduzindo a exposição à demanda doméstica chinesa. O grupo já mantém operações brasileiras no segmento de agregados.
A CSN Cimentos é descrita pela compradora como a segunda maior fabricante de cimento do Brasil, com sete fábricas integradas, seis unidades de moagem e capacidade instalada de 17 milhões de toneladas anuais. Segundo as estimativas da Huaxin, a companhia representa aproximadamente 21% do mercado nacional e possui reservas de calcário de cerca de 2,2 bilhões de toneladas, com operações concentradas principalmente nas regiões Nordeste e Sudeste.
Redução de custos e aumento da rentabilidade
Um dos principais objetivos da Huaxin será melhorar a rentabilidade da CSN Cimentos por meio da redução dos custos financeiros e de ganhos operacionais. A companhia chinesa afirma que as dificuldades financeiras do grupo controlador brasileiro ligado ao empresário Benjamin Steibruch elevaram os custos de financiamento da subsidiária, afetando seu lucro líquido.

Após a conclusão da aquisição, a Huaxin pretende substituir gradualmente empréstimos bancários de juros elevados por alternativas de financiamento mais baratas. A estratégia deverá ser acompanhada pela introdução de processos industriais, tecnologias de produção e práticas de gestão utilizadas pelo grupo em suas operações internacionais.
Os números apresentados pela compradora mostram uma empresa com geração operacional de caixa relevante, mas pressionada pelo resultado financeiro. Em 2025, a CSN Cimentos registrou receita líquida de US$ 891,6 milhões, EBITDA de US$ 234,5 milhões e lucro líquido de US$ 24,1 milhões, com margem EBITDA de 26,3%.
No primeiro semestre de 2026, a receita alcançou US$ 510,3 milhões, enquanto o EBITDA somou US$ 159 milhões, equivalente a uma margem de 31,1%. Apesar da melhora da margem operacional em relação ao índice registrado no conjunto de 2025, a companhia apresentou prejuízo líquido de US$ 11,8 milhões nos primeiros seis meses deste ano.
A Huaxin considera que a combinação de redução das despesas financeiras, aumento da utilização da capacidade instalada e maior eficiência industrial poderá elevar a rentabilidade da companhia adquirida. O grupo também destaca o potencial de crescimento do mercado brasileiro, cuja demanda anual por cimento tem permanecido acima de 62 milhões de toneladas desde 2022.
Avaliação e financiamento da aquisição
O preço estimado de R$ 9,03 bilhões pelas ações considera uma dívida líquida de referência de R$ 3,67 bilhões, apurada em junho de 2026. O pagamento será realizado em reais, em parcela única no fechamento, com recursos próprios e financiamentos externos, incluindo empréstimos bancários e eventual emissão de títulos de dívida.
A Huaxin informou que o preço representa um prêmio de aproximadamente 34,4% sobre o patrimônio líquido contábil da CSN Cimentos em dezembro de 2025. A compradora também comparou a avaliação com transações anteriores no setor brasileiro de cimento e concluiu que o múltiplo de valor da empresa sobre EBITDA ficou abaixo da mediana de 9,4 vezes observada nas operações selecionadas.
Para a empresa chinesa, o preço reflete a posição competitiva da CSN Cimentos, a qualidade e localização de suas instalações, as reservas minerais e as oportunidades de expansão. A operação também deverá ampliar a capacidade global da Huaxin e sua resistência às oscilações do mercado chinês.
A conclusão do negócio depende da aprovação do Conselho Administrativo de Defesa Econômica (Cade), da anuência da Agência Nacional de Energia Elétrica (Aneel) e das autorizações necessárias das autoridades chinesas. O contrato prevê uma multa de R$ 750 milhões caso a transação não seja concluída até 8 de novembro de 2027 por descumprimento atribuível a uma das partes.
A Huaxin reconhece riscos relacionados à variação cambial, às condições do mercado brasileiro e à obtenção das aprovações regulatórias. Ainda assim, considera a compra uma oportunidade de ampliar sua presença internacional e aproveitar a experiência acumulada na integração de empresas adquiridas.


Deixe um comentário