
O pool de 400 vidas ainda não existe. Ele é uma proposta sobre a mesa da Agência Nacional de Saúde Suplementar (ANS), atualmente em discussão, e poderá ser adotado, modificado ou descartado.
Criado em 2012, o pool atual reúne os contratos empresariais com menos de 30 beneficiários – portanto, até 29 vidas. Cada operadora agrupa esses contratos, calcula o desempenho conjunto da carteira e aplica a todos o mesmo percentual anual. A partir de 30 vidas, o reajuste pode considerar a experiência do próprio contrato e seu poder de negociação.
Essa fronteira deixa empresas com 50, 100 ou 200 vidas expostas a eventos médicos raros e caros. Uma internação prolongada, um parto prematuro ou um tratamento oncológico pode transformar um ano normal em uma sinistralidade explosiva. Como o grupo é pequeno, o reajuste seguinte pode deixar de ser uma simples correção de preço e funcionar, na prática, como um aviso de expulsão.
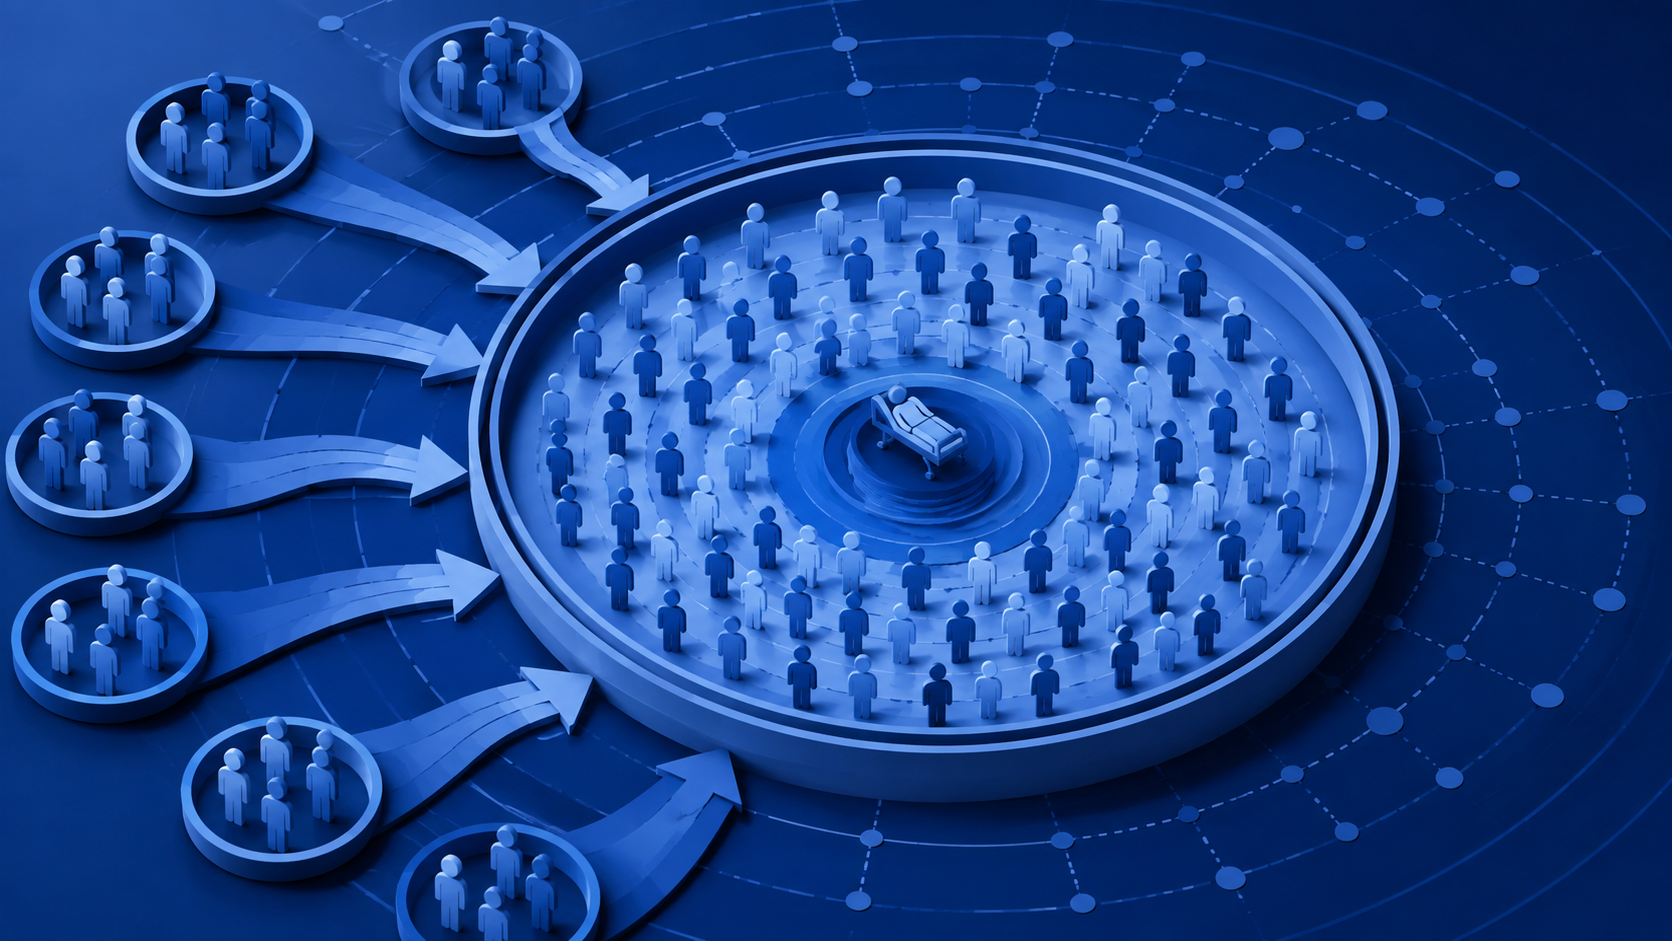
A proposta da ANS ampliaria a mesma lógica para contratos empresariais de até 400 beneficiários. Em vez de cada PME carregar sua própria oscilação, todos os contratos incluídos dividiriam o risco dentro da carteira da operadora. Numa simulação da ANS com dados do ciclo de 2022, a parcela dos beneficiários empresariais submetidos ao agrupamento passaria de 27% para 50%.
A experiência do pool de 30 vidas indica que o mecanismo reduz extremos. Segundo a ANS, a variabilidade dos reajustes, medida pelo coeficiente de variação, caiu de cerca de 60% em 2012 para aproximadamente 40% após a adoção da regra. O resultado não prova que os planos ficaram mais baratos; mostra que os aumentos se tornaram menos dispersos e previsíveis.
Quatrocentas vidas não são um número atuarial mágico. Os estudos da agência indicam que os reajustes só se aproximam de uma estabilização em torno de 1.000 vidas. Esse limite, porém, colocaria 61% dos beneficiários empresariais no agrupamento, ante 50% no corte de 400. A proposta representa, portanto, um compromisso: amplia bastante a proteção sem levar de uma vez a maior parte do mercado empresarial para um índice único.
É bom lembrar que o mutualismo não é sinônimo de desconto. O custo de uma cirurgia, de um medicamento de alto preço ou de uma diária hospitalar não desaparece porque o grupo ficou maior. Ele passa a ser dividido por uma carteira mais ampla. Contratos com baixa sinistralidade ajudam a financiar aqueles atingidos por despesas excepcionais. Esse subsídio cruzado não é uma falha do seguro, mas sua razão de existir.
Para o usuário, o saldo tende a ser positivo. O plano passa a oferecer maior previsibilidade e proteção contra reajustes capazes de inviabilizar sua permanência. Mas o benefício não é igual para todos: grupos com baixa sinistralidade podem receber aumentos maiores do que obteriam numa negociação individual, enquanto os atingidos por despesas elevadas pagarão menos. É um seguro mais estável, não necessariamente mais barato.
Parte da conta também pode reaparecer na entrada. Com menos liberdade para corrigir rapidamente um contrato que se deteriorou, a operadora pode cobrar mensalidades iniciais maiores, oferecer redes mais estreitas, elevar coparticipações ou reduzir o apetite por determinados grupos. A própria análise regulatória reconhece a possibilidade de aumento do preço inicial dos novos contratos.
Para as operadoras, o efeito é misto. Elas perdem liberdade para reajustar cada contrato, mas ainda podem recompor os custos médios por meio do índice aplicado ao pool. Também podem ganhar com maior retenção, menos cancelamentos e menor judicialização. A pressão sobre as margens surgirá se o reajuste coletivo ficar aquém da inflação médica, se os contratos antigos estiverem mal precificados ou se a adaptação for lenta. Escala ajuda a diluir volatilidade e aprimorar a precificação, mas não transforma uma carteira ruim em rentável.
Para o investidor, o reajuste anunciado será menos importante do que a sinistralidade do pool, a diferença entre os preços dos contratos novos e das renovações, a retenção de beneficiários, o desenho das redes e a evolução das coparticipações. Esses indicadores mostrarão se o risco foi apenas redistribuído entre clientes ou se começou a consumir as margens da operadora.
No conjunto, o pool de 400 vidas tende a ser bom para a proteção do usuário, administrável para operadoras eficientes e ruim para carteiras mal precificadas. Mas ele não torna a saúde mais barata: torna o azar menos concentrado. Para o consumidor, essa é a proteção. Para a operadora, é uma exigência maior de disciplina.


Deixe uma resposta