
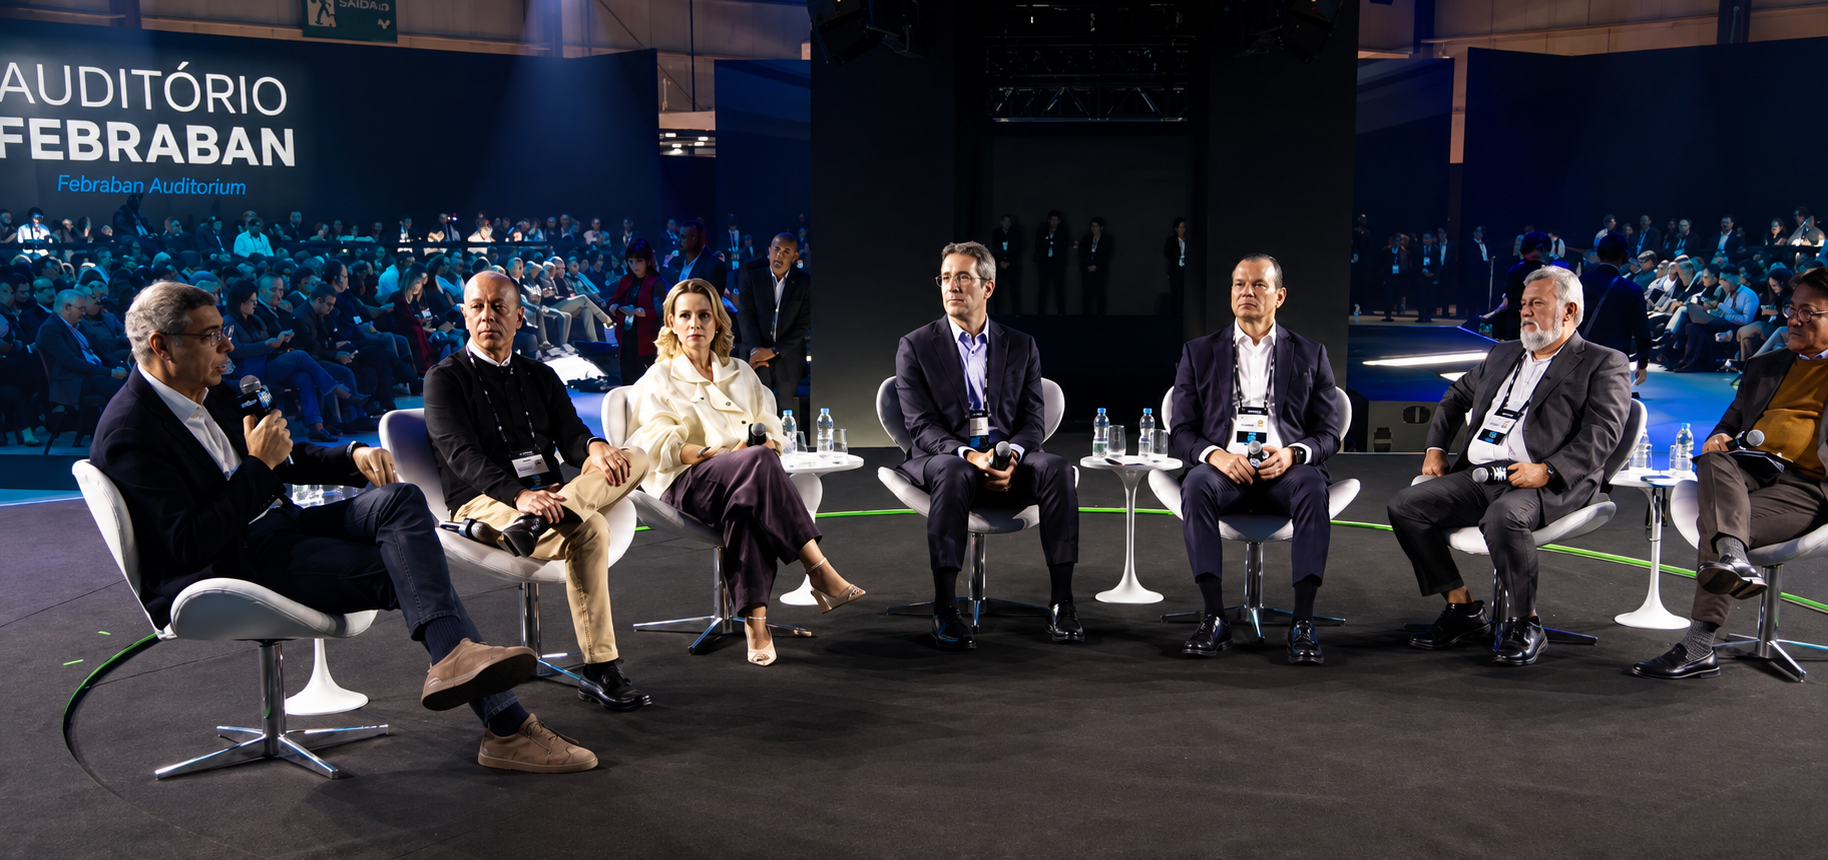
Itaú Unibanco (Milton Maluhy Filho); Bradesco (Marcelo Noronha); Nubank (Lívia Chanes); Santander Brasil (Gilson Finkelsztain); BTG Pactual (Roberto Sallouti); Caixa Econômica Federal (Carlos Vieira).
By Brazil Stock Guide – Em um painel que deveria discutir principalmente inteligência artificial e o futuro dos bancos, alguns dos principais banqueiros do país acabaram oferecendo algo mais revelador: uma fotografia de como a cúpula do sistema financeiro enxerga o Brasil que emergirá das eleições de 2026.
Reunidos na Febraban Tech, os comandantes de Itaú Unibanco, Bradesco, BTG Pactual, Santander Brasil, Nubank e Caixa Econômica Federal apresentaram visões distintas sobre o caminho à frente. Mas, quando o assunto passou da tecnologia para a economia, surgiu um grau incomum de convergência.
Com diferentes intensidades, quase todos falaram em dívida pública, custo de capital, produtividade e necessidade de um horizonte de longo prazo. Também apareceu uma preocupação comum com um mundo mais difícil: juros globais estruturalmente mais altos, disputas geopolíticas, competição crescente por capital e uma revolução tecnológica que pode ampliar ainda mais a distância entre países capazes de investir e aqueles presos a desequilíbrios domésticos.
Milton Maluhy Filho — CEO do Itaú Unibanco
Maluhy fez um diagnóstico fiscal duro. Para ele, a discussão brasileira frequentemente se concentra no nível da taxa de juros quando deveria olhar para aquilo que leva os juros a permanecer elevados. “Os juros são o sintoma, não são a causa”, disse. O CEO do Itaú afirmou que o endividamento brasileiro deve subir cerca de 12 pontos percentuais em quatro anos e classificou a trajetória atual como insustentável. Também defendeu que o debate fiscal vá além do resultado primário e passe a olhar com mais atenção para o déficit nominal — especialmente diante de uma dívida que ele situou na casa dos R$ 10 trilhões e de juros ainda muito elevados.
Maluhy também rejeitou uma ideia recorrente de que juros altos seriam necessariamente positivos para os bancos. Segundo ele, o principal produto bancário continua sendo o crédito e, em um ambiente excessivamente restritivo, a inadimplência aumenta, a concessão diminui e toda a economia perde dinamismo. Para o próximo ciclo político, ele defendeu algo próximo de uma mudança na qualidade do debate eleitoral. Em vez da polarização, disse, o país deveria discutir um plano: política econômica, educação, saúde, produtividade e competitividade internacional. “Essa deveria ser a agenda do próximo ciclo”, afirmou.
Marcelo Noronha — CEO do Bradesco
Noronha seguiu praticamente na mesma direção, mas colocou números sobre a mesa. O CEO do Bradesco disse que a dívida pública se aproxima de 82% do PIB e afirmou que a própria área econômica do banco levantou alternativas capazes de produzir um ajuste relevante. Segundo ele, nove linhas de atuação somariam aproximadamente R$ 250 bilhões. Ao incorporar outras medidas, o montante potencial chegaria a cerca de R$ 580 bilhões, algo próximo de 5% do PIB.
Noronha não detalhou no painel quais seriam essas medidas, mas disse que não seria necessário executar todas. O país poderia selecionar parte delas. O problema, em sua avaliação, é essencialmente político. “É preciso haver vontade política para fazer isso”, disse. E fez uma cobrança direta à eleição que se aproxima: quer ouvir dos próprios candidatos — “não seus assessores” — o que pretendem fazer com a política fiscal e com a trajetória da dívida entre 2027 e 2030. Para Noronha, o Brasil tem saída. O que falta é transformar o diagnóstico fiscal em um programa concreto de governo.
Roberto Sallouti — CEO do BTG Pactual
Sallouti ampliou o foco. Em sua leitura, não se trata apenas de corrigir um problema fiscal brasileiro, mas de entender que o mundo no qual o Brasil precisa competir mudou profundamente. “O mundo geopolítico que a gente conhece desde o início da década de 90 não existe mais”, disse.
Também acabou, segundo ele, a era de juros excepcionalmente baixos que marcou boa parte do período posterior à crise financeira de 2008. Ao mesmo tempo, o boom de investimentos em inteligência artificial está provocando uma nova corrida global por capital, infraestrutura e tecnologia. Nesse ambiente, Sallouti vê três grandes tarefas para o Brasil: reduzir o custo de capital, melhorar a segurança — pública, jurídica e tributária — e aumentar a produtividade.
O CEO do BTG disse que o país deveria mirar uma taxa de longo prazo algo como 150 a 200 pontos-base acima da americana. Hoje, segundo ele, a diferença está próxima de 500 a 550 pontos-base. Também criticou a instabilidade tributária brasileira e citou países vizinhos que oferecem garantias de longo prazo a investidores.
A terceira frente é talvez a mais difícil. Sem poder contar com crescimento populacional para ampliar continuamente seu PIB potencial, o Brasil terá de crescer por produtividade — com educação, tecnologia, infraestrutura e investimento. Sallouti resumiu a duração desse projeto em três horizontes: o fiscal poderia ser atacado em aproximadamente um ano; os problemas de segurança, em quatro ou cinco; produtividade exigiria dez ou quinze. “Como nação, a gente precisa ter esse projeto”, afirmou.
Gilson Finkelsztain — CEO do Santander Brasil
Finkelsztain partiu do cenário externo para chegar ao mesmo ponto. Para o CEO do Santander Brasil, há pouca chance de o mundo se tornar geopoliticamente mais tranquilo nos próximos anos. A competição por tecnologia, dados, medicamentos, inovação e protagonismo econômico deverá continuar produzindo tensões entre países. Ao mesmo tempo, a expansão fiscal global está elevando o custo do dinheiro mesmo em economias que passaram anos convivendo com taxas próximas de zero.
O resultado, segundo ele, será uma competição mais intensa por capital. Isso torna os problemas brasileiros ainda mais urgentes. Se o ambiente internacional estivesse favorável, o país poderia ter algum espaço para postergar ajustes. Num mundo de juros maiores, tensões geopolíticas e disputa por investimento, essa margem diminui. “A gente precisa fazer um dever de casa duplo”, afirmou. Para Finkelsztain, a agenda doméstica precisará de “o dobro de esforço para botar ordem na casa, porque o mundo está mais complexo”.
Lívia Chanes — CEO Latam do Nubank
Lívia Chanes trouxe um ângulo diferente. Enquanto os executivos dos bancos tradicionais concentraram boa parte das falas no fiscal e no custo do capital, a executiva do Nubank colocou a volatilidade no centro da discussão. Hoje com quase 140 milhões de clientes na América Latina e preparando sua entrada nos Estados Unidos, o Nubank enxerga cada vez menos o Brasil de maneira isolada.
Para Chanes, o mundo entrou em uma fase na qual instabilidade econômica, política e tecnológica será parte permanente do ambiente de negócios. “Nada é muito estável”, disse. A resposta, em sua visão, não pode depender apenas da esperança de que o ambiente macroeconômico volte a ser previsível. Empresas também terão de construir modelos mais resilientes e capazes de se adaptar rapidamente a choques. Ela concordou que os fundamentos econômicos precisam melhorar, mas acrescentou uma dimensão empresarial à discussão: num mundo estruturalmente volátil, capacidade de adaptação também será uma vantagem competitiva.
Carlos Vieira — presidente da Caixa Econômica Federal
Carlos Vieira apresentou a visão mais próxima do governo e colocou mais peso sobre investimento e capacidade de desenvolvimento. O presidente da Caixa disse que há, tanto no Ministério da Fazenda quanto na Presidência da República, preocupação com o equilíbrio fiscal, mas também com produtividade e geração de emprego.
Vieira procurou enfatizar os ativos que o Brasil já possui: reservas minerais, uma matriz energética privilegiada e capital humano. Para ele, o desafio é transformar esse potencial em investimento e produtividade. A construção civil apareceu como exemplo de setor em que financiamento, capacidade empresarial e políticas públicas podem se combinar para produzir escala.
Vieira também citou o estoque de imóveis da União como uma oportunidade de monetização e investimento, falando em aproximadamente 790 mil imóveis e em um potencial que poderia chegar a R$ 2 trilhões. Os números foram mencionados durante o painel, sem detalhamento adicional. Sua mensagem foi menos centrada na necessidade de correção fiscal e mais na capacidade de mobilizar ativos, crédito e investimento para produzir crescimento.
Um consenso incomum
Há diferenças importantes entre os seis executivos. A Caixa enfatiza investimento. O Nubank fala em resiliência. Santander olha para o ambiente internacional. BTG combina fiscal, segurança e produtividade. Bradesco cobra propostas concretas dos candidatos. E o Itaú coloca a trajetória da dívida no centro do problema. Mas o conjunto das falas revela algo pouco comum às vésperas de uma eleição presidencial: a elite do sistema bancário parece concordar sobre boa parte do diagnóstico, mesmo quando diverge sobre a ênfase da solução.
O Brasil entra no próximo ciclo político com menos espaço para depender de um ambiente externo benigno. O dinheiro global está mais caro. A disputa por capital aumentou. A inteligência artificial está provocando uma nova onda de investimento e produtividade. E países com problemas fiscais persistentes tendem a pagar mais para financiar tanto o governo quanto suas empresas.
Foi Sallouti quem talvez tenha resumido melhor o tamanho da escolha. “A gente achar que seguir na mesma receita dos últimos anos vai funcionar nos próximos anos — ela não vai funcionar.”


Deixe um comentário