

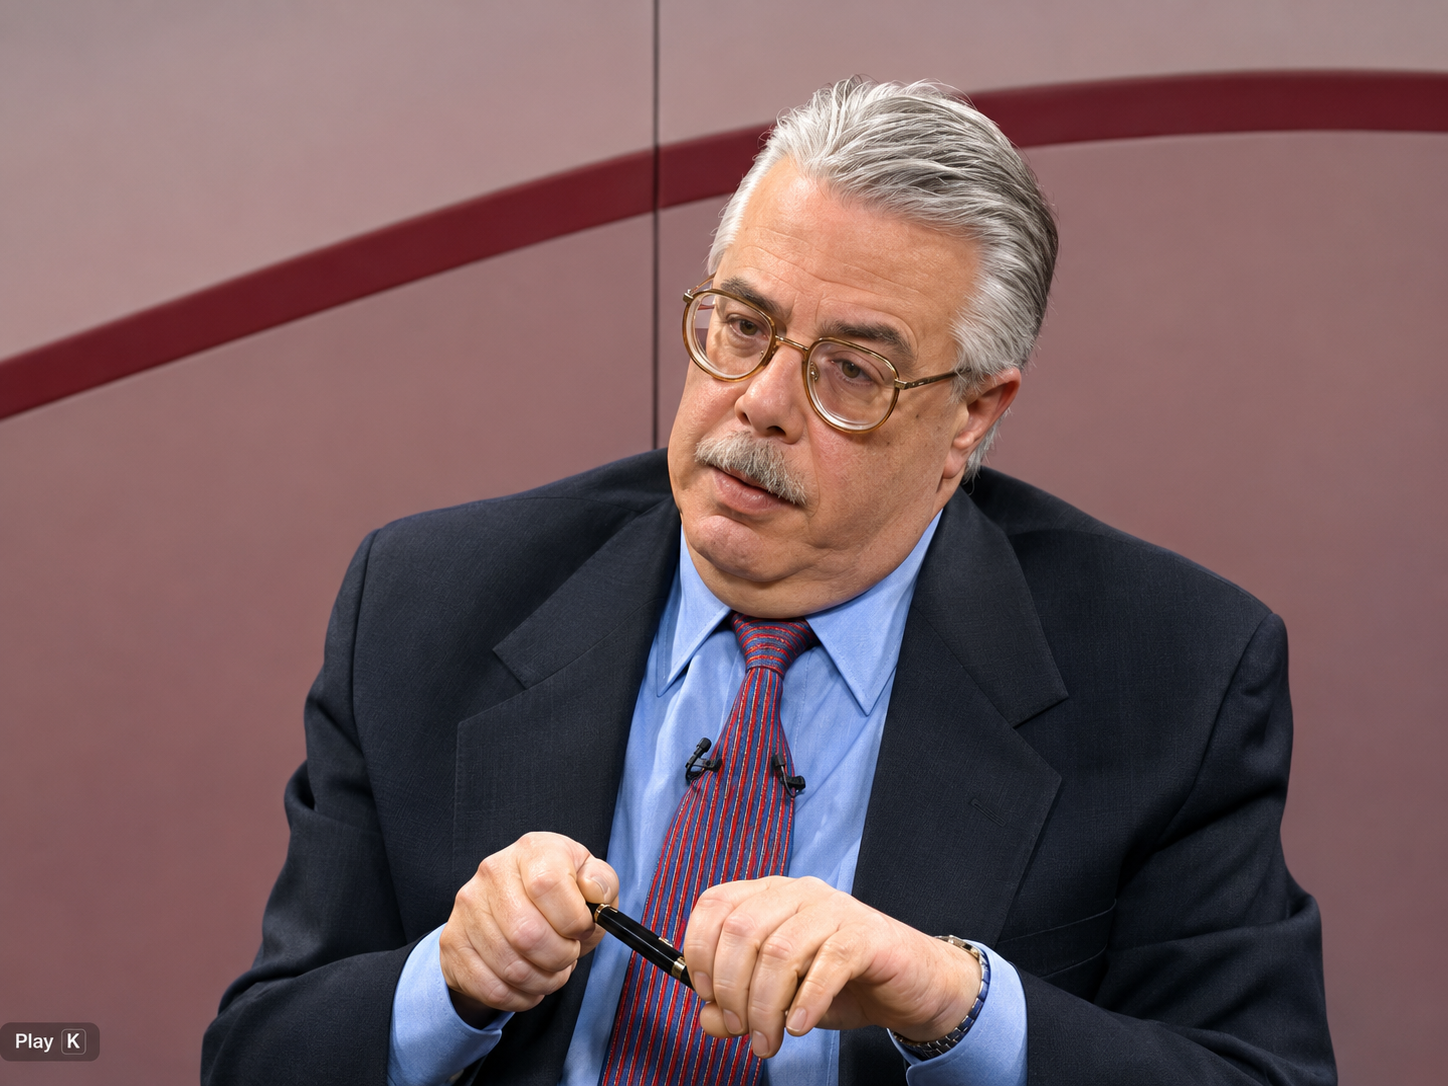
Os filhos de Affonso Celso Pastore, ex-presidente do Banco Central e um dos mais influentes economistas brasileiros, não conseguiram reverter na Justiça a transferência da participação de 95% que o pai detinha em sua consultoria econômica para Alexandre Schwartsman, também ex-diretor do BC. A operação ocorreu poucas semanas depois da morte de Pastore, aos 84 anos, em fevereiro de 2024, por um preço declarado de R$ 19 mil, e deu origem a uma disputa judicial que chegou ao Superior Tribunal de Justiça (STJ).
A antiga A. C. Pastore & Associados, fundada em 1993, passou a operar sob a denominação Pinotti & Schwartsman Associados, reunindo no nome da empresa Maria Cristina Rondelli Pinotti, viúva de Pastore, e o economista Alexandre Schwartsman. A mudança marcou a continuidade da consultoria sem seu fundador, figura central da trajetória e da identidade do negócio.
Documentos judiciais examinados pelo Brazil Stock Guide mostram que a participação de Pastore, correspondente a 19 mil das 20 mil quotas da sociedade, foi inicialmente adquirida pela sócia remanescente Paula Karine Ribas Magalhães, também economista e assistente da Pastore, nos primeiros dias de abril de 2024, e posteriormente transferida a Schwartsman. A operação foi contestada pelos herdeiros do ex-presidente do BC, filhos do primeiro casamento do economista.
Os herdeiros sustentaram que as quotas pertenciam ao espólio e deveriam integrar a partilha dos bens deixados pelo pai. No inventário, os herdeiros alegaram que não tinham conhecimento de uma transferência legal das participações, não havia assinado documentos autorizando a alienação e tampouco existia autorização judicial para o negócio. A juíza Vivian Wipfli, da 8ª Vara da Família e Sucessões de São Paulo, inicialmente acolheu a contestação e declarou nula a operação, determinando também a interrupção de eventuais pagamentos mensais previstos no instrumento contratual.
A decisão, porém, foi revertida em agosto de 2025 pela 1ª Câmara de Direito Privado do Tribunal de Justiça de São Paulo (TJSP). O colegiado, sob relatoria do desembargador Alexandre Marcondes, concluiu que a transferência observava, ao menos numa análise preliminar, as regras previstas no contrato social da consultoria, assinado pelo próprio Pastore em abril de 2020.
O documento estabelece que a sociedade não seria dissolvida em caso de falecimento de um dos sócios. Caberia aos sócios remanescentes decidir, no prazo de 30 dias, se aceitariam o ingresso dos herdeiros na empresa. Caso a entrada não fosse aprovada, as quotas poderiam ser adquiridas pela própria sociedade ou pelos sócios remanescentes, de acordo com as condições e os prazos contratuais. O mecanismo permitia a continuidade da consultoria sem depender da conclusão do inventário.
O preço das quotas
O valor declarado da operação foi de R$ 19 mil, equivalente ao valor nominal das quotas. O contrato social, entretanto, estabelecia um critério de avaliação baseado no patrimônio contábil da empresa, apurado por balanço especialmente elaborado para essa finalidade. Em setembro de 2024, Schwartsman depositou R$ 19.901,73 nos autos do inventário.
O contrato social de 2020 estabelecia, entretanto, que o preço mínimo das participações de um sócio falecido deveria levar em consideração o patrimônio contábil da empresa, apurado por balanço especialmente levantado para essa finalidade. O documento também previa pagamento em três parcelas mensais e consecutivas.
Herdeiros recorreram ao STJ
Ao analisar a disputa, o TJSP considerou que a cláusula de sucessão societária era compatível com o Código Civil e que a operação havia sido realizada antes da abertura do inventário, sem necessidade de autorização judicial prévia. Os herdeiros também invocaram a existência de um testamento com disposições sobre a partilha das quotas da consultoria. O tribunal, entretanto, entendeu que a operação societária, respaldada pelo contrato social, não violava as regras sucessórias aplicáveis.
Os filhos de Pastore recorreram ao STJ, mas não conseguiram modificar o resultado. Em julho, o ministro Herman Benjamin não conheceu do agravo em recurso especial porque os recorrentes deixaram de contestar especificamente um dos fundamentos que haviam impedido seu processamento, relacionado à Súmula 7, que restringe o reexame de provas pelo tribunal superior. O processo transitou em julgado em agosto, encerrando o recurso dos herdeiros sem exame de mérito pelo STJ e preservando os efeitos da decisão favorável a Schwartsman no TJSP.
O que dizem as partes
Procurados pelo Brazil Stock Guide, os advogados dos filhos de Pastore afirmaram que não poderiam comentar o caso por questões de sigilo. A defesa de Schwartsman também foi procurada pela reportagem, mas seus representantes não encaminharam manifestação oficial para publicação. A advogada de Pinotti também preferiu não comentar o conteúdo dos processos.
A transferência da antiga consultoria de Pastore teve, assim, um desfecho judicial favorável a Schwartsman, que teve reconhecida a validade da operação que o tornou sucessor societário do ex-presidente do Banco Central.


Deixe um comentário