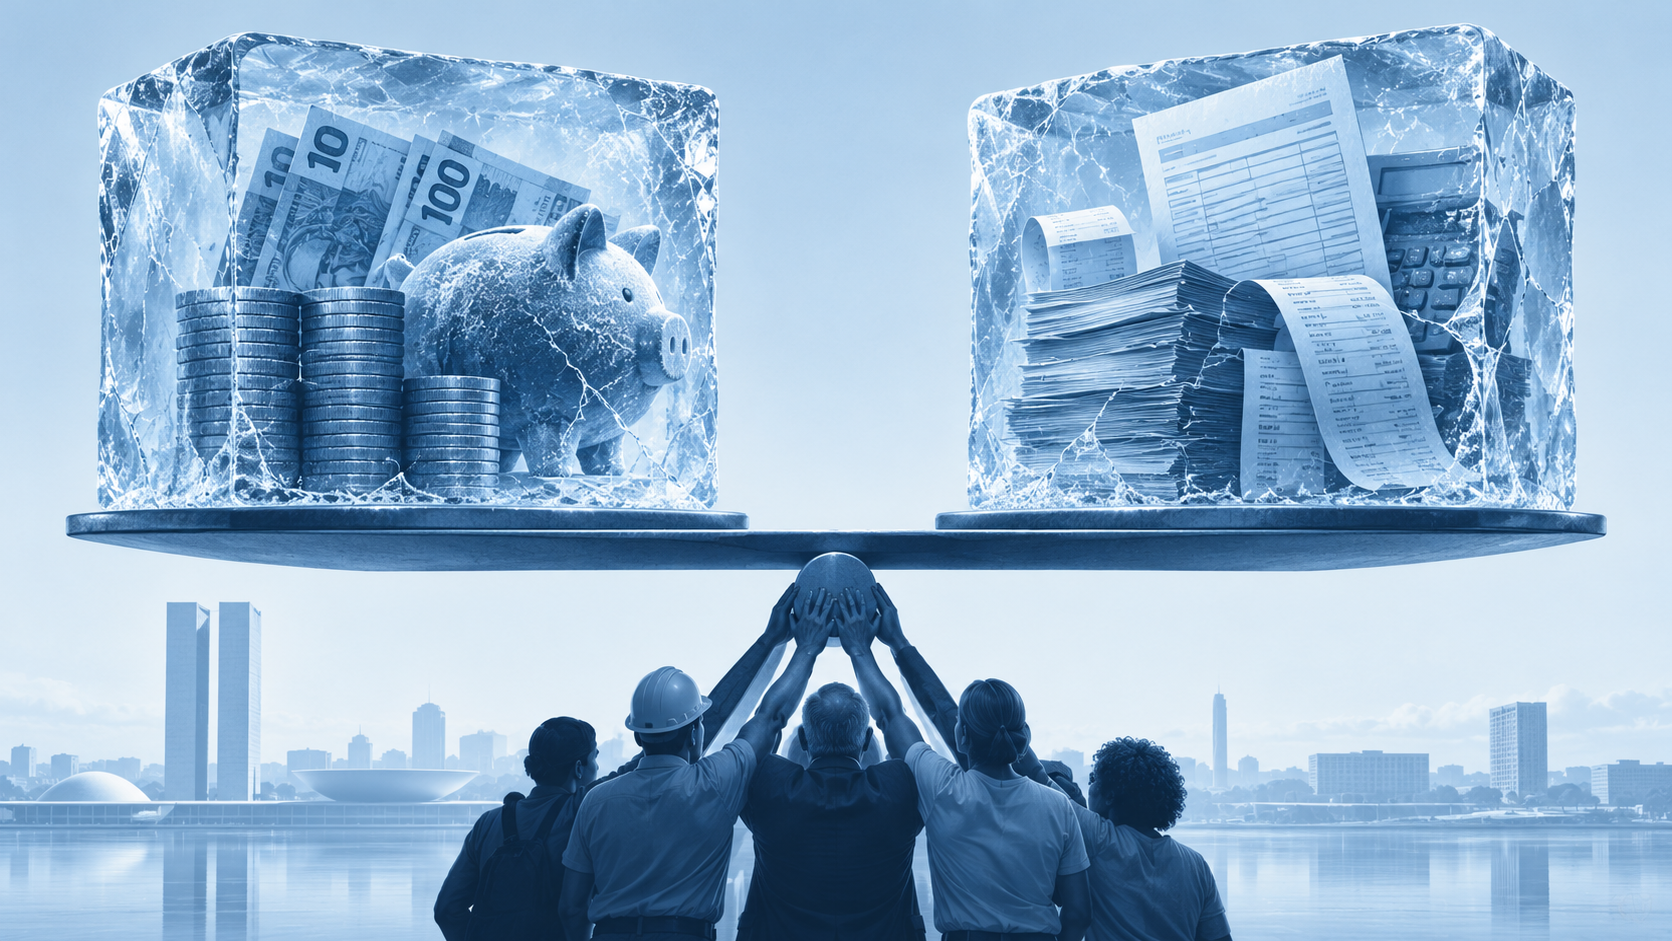
Em março de 1990, Fernando Collor de Mello bloqueou por 18 meses os ativos financeiros dos brasileiros para tentar conter a hiperinflação. Trinta e seis anos depois, Flávio Bolsonaro promete fazer o movimento inverso: suspender temporariamente o pagamento dos passivos de famílias e empresas para liberar renda e estimular o consumo. O Brasil passou do congelamento do dinheiro que as pessoas tinham à promessa de congelar o pagamento do dinheiro que elas devem.
No debate presidencial deste domingo (18), Flávio prometeu comprar dos bancos dívidas inadimplentes com desconto e refinanciá-las em condições mais favoráveis. Pessoas físicas teriam seis meses de carência; empresas, um ano. Prestações de R$ 100 ou R$ 200 poderiam cair para R$ 20 ou R$ 30, segundo o candidato, que também promete uma rápida redução dos juros.
O problema começa na contabilidade. Uma dívida é um passivo para quem tomou o empréstimo, mas um ativo para quem emprestou. Se o governo compra esse crédito, o banco recebe dinheiro e transfere o risco da inadimplência. O devedor ganha prazo e, possivelmente, um desconto. O Estado assume a tarefa de recuperar os valores.
Imagine uma carteira de R$ 1 bilhão em empréstimos atrasados, para a qual um banco já tenha constituído provisões de R$ 850 milhões. Seu valor líquido contábil seria de R$ 150 milhões. Se o governo pagasse R$ 200 milhões, a instituição poderia reconhecer um ganho contábil de R$ 50 milhões, embora tivesse vendido os créditos com desconto de 80% sobre o valor original. O deságio aparentemente generoso não significa, necessariamente, sacrifício para o credor. É aí que reside a questão crucial: quanto o governo pagará pelas carteiras, quanto pretende recuperar dos devedores e quem absorverá eventuais prejuízos? Se as perdas ficarem com a Caixa Econômica Federal ou forem cobertas pelo Tesouro, o risco antes suportado pelos bancos poderá acabar transferido ao contribuinte.
A ironia política é que a aquisição pública de dívidas inadimplentes também integra o Desenrola 3.0, anunciado pelo governo Lula. Os mecanismos e condições não são necessariamente idênticos, mas a lógica de utilizar recursos públicos para renegociar passivos privados é semelhante. Aliviar o endividamento pode estimular a atividade econômica, mas a carência não elimina obrigações, apenas posterga pagamentos. Reduzir prestações em 80% tampouco significa reduzir a dívida na mesma proporção. O resultado pode decorrer de descontos sobre o principal, juros subsidiados ou prazos mais longos. Há ainda o risco de estimular a inadimplência futura, caso consumidores passem a acreditar que deixar de pagar será recompensado por descontos concedidos pelo governo.
O Plano Collor e a proposta de Flávio pertencem a contextos radicalmente distintos. Não há equivalência entre bloquear a poupança e conceder carência a empréstimos. Mas a história oferece uma lembrança útil: intervenções financeiras redistribuem custos, mesmo quando prometem benefícios imediatos. Em 1990, os brasileiros descobriram que ter dinheiro no banco não significava poder gastá-lo. Em 2026, recebem a promessa de que dever dinheiro ao banco não significará precisar pagá-lo imediatamente. A diferença é que, desta vez, os bancos podem estar entre os beneficiários da operação, transformando créditos problemáticos em dinheiro. Uma dívida não desaparece por decisão presidencial: ela é paga, renegociada, perdoada ou transferida. E alguém sempre fica com a conta.


Deixe um comentário