O aumento de cerca de 55% no preço do querosene de aviação (QAV) a partir de 1º de abril evidencia a vulnerabilidade estrutural do setor aéreo brasileiro. O combustível representa mais de 30% dos custos operacionais das companhias, o que faz com que choques sejam rapidamente refletidos nas margens e nas tarifas.
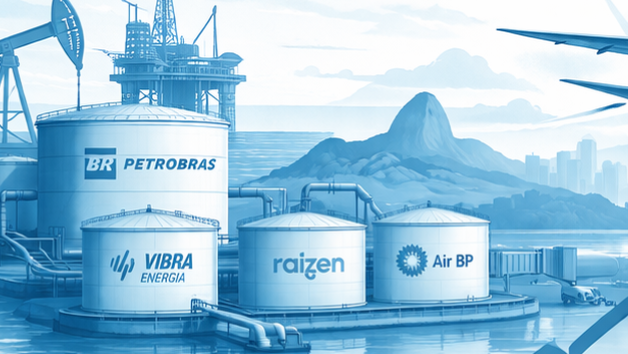
Embora o movimento seja impulsionado pela alta do petróleo e pelo câmbio, a magnitude do repasse reflete a estrutura de mercado. A Petrobras responde por cerca de 86% da produção, enquanto a distribuição está concentrada em Vibra Energia, Raízen e Air BP, com aproximadamente 99% de participação. Nos aeroportos, o controle da infraestrutura de armazenamento e abastecimento limita, na prática, a competição.
A regulação avançou nessa direção. A Resolução 717 da ANAC, de 2023, introduziu o compartilhamento obrigatório da infraestrutura por meio do Termo de Condições de Acesso (TCA), mas a implementação ainda é desigual. O acesso econômico segue restrito, mantendo novos entrantes praticamente ausentes.
O resultado é uma transmissão assimétrica de preços: aumentos são repassados rapidamente, enquanto quedas demoram mais a chegar. O QAV no Brasil frequentemente é negociado acima de referências internacionais, refletindo custos logísticos, tributação e baixa pressão competitiva.
Do ponto de vista de custos, o impacto é relevante. Um aumento de 55% no combustível pode gerar uma alta de um dígito alto nos custos totais (CASK), pressionando margens. Em um mercado sensível a preço, o repasse integral para as tarifas é improvável no curto prazo.
Os efeitos são desiguais ao longo da cadeia. Petrobras e distribuidoras se beneficiam de maior poder de precificação, enquanto companhias aéreas como Gol e Azul enfrentam compressão de margens e uma recuperação mais lenta.
Olhando à frente, petróleo e câmbio seguirão como principais vetores, mas as restrições estruturais — concentração, gargalos de infraestrutura e baixa competição via importação — indicam que a volatilidade deve persistir, com pouca flexibilidade para quedas.
O Brasil não precisa controlar o preço do combustível. Precisa melhorar as condições de mercado. Hoje, choques externos são quase integralmente repassados — porque o sistema permite.


Deixe uma resposta